Assurances : quels sinistres – cambriolages, fuites ou catastrophes naturelles – pèsent le plus lourd sur vos finances ?
Dans un contexte où les aléas de la vie quotidienne peuvent entraîner d’importants frais imprévus, il est fondamental de bien comprendre les impacts financiers des sinistres couverts par les assurances habitation. De la fuite d’eau aux incendies, en passant par les cambriolages et les catastrophes naturelles, chaque type de sinistre peut avoir des conséquences financières significatives. Cet article se penche sur les scénarios les plus fréquents et les plus coûteux pour les assurés, tout en soulignant l’importance de la prévention.
Les dégâts des eaux : le sinistre le plus courant en assurance habitation
Les dégâts des eaux demeurent les sinistres les plus fréquemment rapportés dans le cadre des assurances. Une fuite, souvent invisible, peut causer des dommages matériels considérables, allant de l’imprégnation des murs à la dégradation des infrastructures. Ce phénomène impacte particulièrement les logements en immeuble, où les dégâts peuvent toucher plusieurs appartements à la fois.
En détaillant les coûts associés, il est essentiel de prendre en compte :
- Les réparations structurelles (murs, plafonds, sols)
- Les dépenses en cas de dommages chez des voisins
- Le coût de l’expertise pour évaluer les dommages
La hausse des prix des matériaux et des services de rénovation alourdira inévitablement la facture, rendant ces sinistres particulièrement onéreux à gérer pour les assureurs.
| Type de sinistre | Coût moyen d’indemnisation | Fréquence |
|---|---|---|
| Dégâts des eaux | En hausse en raison des rénovations | Prépondérant |
| Incendies | Élevé selon les pertes | Moins fréquent |
| Cambriolages | Variable selon les objets volés | Modéré |
| Catastrophes naturelles | Fluctuant avec l’événement | En augmentation |
Incendies domestiques : des pertes difficiles à évaluer
Bien que moins fréquents, les incendies domestiques figurent parmi les sinistres les plus lourds en termes d’indemnisation. Un seul incident peut entraîner la destruction partielle ou totale d’un logement, engendrant des coûts qui incluent :
- Les travaux de reconstruction
- Le relogement temporaire des sinistrés
- Le remplacement du mobilier et des biens matériels
Les modalités d’indemnisation varient selon la valeur des biens et la franchise applicable. Ces chiffres sont encadrés par des réglementations strictes, souvent disponibles sur des plateformes officielles.
Les cambriolages : une évaluation délicate des pertes
Les sinistres liés aux cambriolages engendrent également des coûts notables. Ils peuvent impliquer la perte d’objets de valeur, tels que des appareils électroniques et des bijoux, ainsi que des dégradations matérielles provocatrices de frais supplémentaires. Pour mieux guider l’indemnisation, des justificatifs détaillés, comme :
- Les factures d’achat
- Les photos des biens
- Les rapports de police
devront être fournis aux assureurs. Avec l’augmentation des néo-technologies et des équipements connectés dans les foyers, la valeur des objets volés tend à croître, ce qui peut impacter le montant des indemnités versées.
Catastrophes naturelles : un défi économique pour les assureurs
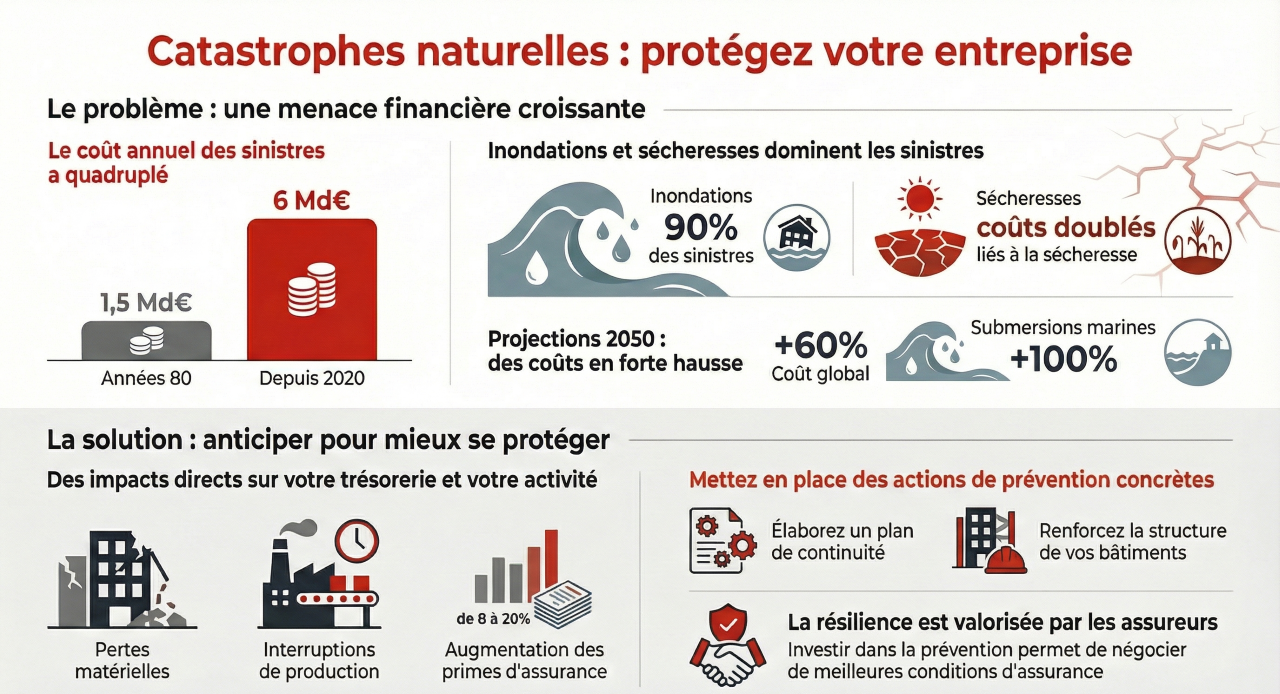
Les catastrophes naturelles constituent une préoccupation croissante tant pour les particuliers que pour le secteur des assurances. Events tels que les inondations, sécheresses, ou tempêtes causent des dommages matériels de plus en plus graves. Cette tendance met à l’épreuve la viabilité économique des modèles d’assurance contemporains.
- Les coûts de réparation des bâtiments sont en forte augmentation.
- Les indemnisations font face à des records budgétaires en raison de l’ampleur des sinistres.
- Les prévisions d’événements climatiques extrêmes rendent l’évaluation des risques encore plus complexe.
Il est crucial pour les assurés de s’informer sur les garanties disponibles en matière de catastrophes naturelles, comme celles que propose certaines assurances spécifiques.
Les enjeux pour vos finances personnelles
Au-delà de la simple compréhension des types de sinistres, il est impératif d’intégrer ces éléments dans une stratégie de gestion des finances personnelles. Les propriétaires et les locataires doivent réfléchir à :
- La nécessité d’une couverture adéquate pour chaque type de sinistre.
- Les systèmes de prévention des sinistres pour limiter les risques.
- La révision régulière de leur contrat d’assurance pour s’adapter aux évolutions de leur situation personnelle.
Cet ajustement se révèle essentiel dans un environnement économique en mouvement, où la valeur des biens et les coûts de réparation fluctuent.
Conclusion sur la gestion des sinistres en assurance habitation
Les sinistres, qu’ils soient causés par des fuites, des cambriolages, des incendies ou des catastrophes naturelles, ont un poids considérable sur les finances des ménages. Comprendre leur impact est un enjeu majeur pour préparer efficacement la protection de ses biens. Pour éviter des situations délicates, envisager une assurance habitation adaptée et prendre des mesures préventives est fondamental.
Besoin d'aide pour choisir votre assurance ?
Recevez un devis personnalisé et gratuit en moins de 2 minutes. Nos experts vous accompagnent dans votre choix.
À propos de l'auteur

Thomas Martin
Spécialiste logement neuf depuis 18 ans, ancien courtier, expert garanties construction et dommages-ouvrage.
Articles similaires

Rentrée universitaire : étudiants, pensez à souscrire une assurance habitation essentielle
À l’approche de la rentrée universitaire, de nombreux étudiants se retrouvent à la recherche d’un logement. Cependant, au-delà de cette...
Plusieurs compagnies d'assurance habitation annoncent des baisses de tarifs en Floride pour 2026
À l’approche de 2026, de bonnes nouvelles émergent pour les propriétaires de logement en Floride. En effet, plusieurs compagnies d’assurance...
Incendies : quelles garanties votre assurance habitation offre-t-elle en cas de destruction ou de dégâts dans votre maison ?
Avec la multiplication des incendies, particulièrement au cours des étés récents, la question de la protection offerte par l’ assurance...
📚 Articles sur le même sujet
Découvrez d'autres articles dans la catégorie Actualité
Assurance habitation : 10 % des foyers sacrifient leurs garanties pour alléger la facture
À l’heure où les frais d’assurance habitation prennent de l’ampleur, de nombreux foyers envisagent de…
Assurances habitation : quand les incendies font exploser les coûts des polices multirisques
Au cœur du débat actuel sur le secteur des assurances habitation, la question des conséquences…
Climat : Après un été exceptionnellement chaud, quelles conséquences sur les primes d’assurance ?
L’été 2026 a été marqué par des événements climatiques extrêmes, tels que des canicules, des…
Assurance scolaire à la rentrée : pourquoi toutes les écoles insistent-elles et est-elle vraiment obligatoire ?
À chaque rentrée scolaire, un sujet revient sur le devant de la scène : l’assurance…
✍️ Articles du même auteur
Découvrez d'autres articles de Thomas Martin
Assurance habitation : 10 % des foyers sacrifient leurs garanties pour alléger la facture
À l’heure où les frais d’assurance habitation prennent de l’ampleur, de nombreux foyers envisagent de…
Assurances habitation : quand les incendies font exploser les coûts des polices multirisques
Au cœur du débat actuel sur le secteur des assurances habitation, la question des conséquences…
Climat : Après un été exceptionnellement chaud, quelles conséquences sur les primes d’assurance ?
L’été 2026 a été marqué par des événements climatiques extrêmes, tels que des canicules, des…
La gestion des énergies dans les habitats durables modernes
Dans un monde où la crise climatique pousse à repenser notre façon de vivre, la…
Besoin d'aide avec votre assurance ?
Nos experts sont là pour vous accompagner dans vos démarches