
Les tarifs de l’assurance habitation : des disparités régionales dues aux risques climatiques et à une sinistralité importante
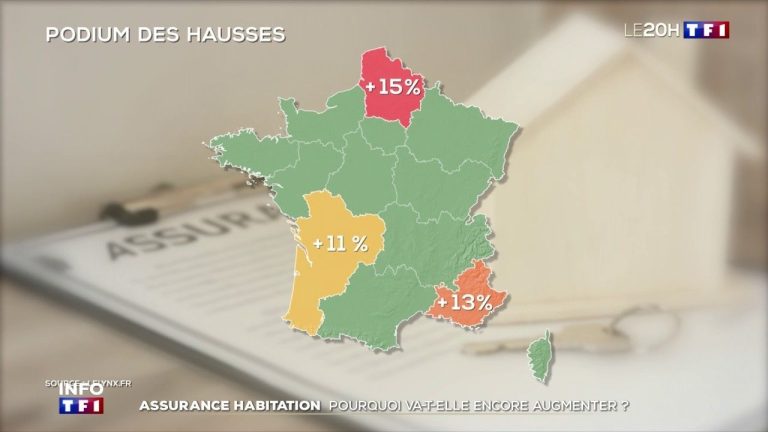
Les tarifs des assurances habitation en France révèlent des écarts notables selon les régions, principalement en raison des risques climatiques et de la sinistralité. En 2025, ces disparités se sont accentuées, obligeant les assurés à naviguer dans un paysage tarifaire complexe. Les zones à forte densité de population comme l’Île-de-France, la Nouvelle-Aquitaine et la Provence-Alpes-Côte d’Azur sont particulièrement touchées par des primes élevées, tandis que d’autres régions comme la Bretagne restent plus accessibles financièrement.
Les disparités de tarifs d’assurance habitation selon les régions
Il est important de comprendre comment les tarifs varient en fonction des localités. Par exemple, en moyenne, les habitants de l’Île-de-France doivent débourser 40,82 euros par mois pour leur assurance habitation, tandis que ceux de la Nouvelle-Aquitaine paient environ 39,51 euros. En comparaison, en Provence-Alpes-Côte d’Azur, le tarif se stabilise autour de 38,70 euros. Ces prix sont notamment justifiés par les risques élevés de sinistres dans ces régions, incluant des vols et des événements climatiques, tels que les inondations.
| Région | Coût moyen mensuel (euros) | Risques principaux |
|---|---|---|
| Île-de-France | 40,82 | Vols, vandalismes, inondations |
| Nouvelle-Aquitaine | 39,51 | Vols, catastrophes naturelles |
| Provence-Alpes-Côte d’Azur | 38,70 | Vandalisme, érosion, tempêtes |
| Bretagne | 25,75 | Risques modérés |
Prévisions de sinistralité et impact sur les tarifs
Les prévisions concernant la sinistralité montrent une tendance inquiétante. En effet, des études annoncent une forte augmentation de certains événements climatiques d’ici 2055. Par exemple, la sécheresse pourrait connaître une hausse de 161 % en Bretagne et 124 % en Normandie. A l’échelle nationale, on attend une augmentation de 85 % des épisodes de sécheresse et de 64 % pour les inondations. Ces éléments poussent les assureurs à ajuster leurs tarifs, impactant directement les ménages.
Dans ce contexte, les assurés sont invités à réduire leurs coûts en explorant les différentes options. Les acteurs du secteur doivent repenser leur approche tarifaire, afin d’assurer la pérennité de l’accès à l’assurance habitation.
Comment les assureurs adaptent leurs offres face aux disparités tarifaires
Pour faire face à ces différences, les entreprises telles que MMA, Allianz, et AXA commencent à offrir une plus grande flexibilité dans leurs contrats. L’idée est de proposer une gestion différenciée selon les territoires, ce qui pourrait inclure :
- Adaptation des primes en fonction de la sinistralité historique.
- Ajout de nouveaux critères spécifiques liés aux catastrophes naturelles.
- Élargissement des garanties pour couvrir des risques inédits.
| Assureur | Stratégie adaptée |
|---|---|
| MMA | Flexibilité des contrats selon la région |
| MAIF | Personnalisation de l’offre |
| Groupama | Ajout de garanties spécifiques |
| La Parisienne Assurances | Remboursement sur mesure |
| Société Générale Assurances | Gestion des sinistres optimisée |
Avec l’évolution rapide de la sinistralité, il devient impératif pour les assureurs d’innover constamment. En 2025, les offres qui intègrent les changements climatiques dans leur tarification sont plus que jamais essentielles pour le maintien d’une assurance accessible.
Enjeux pour le futur de l’assurance habitation
Le secteur de l’assurance doit se préparer à faire face à des défis sans précédent. Plusieurs mesures pourraient être mises en place pour soutenir les assurés :
- Pérenniser l’accès à des tarifs raisonnables pour l’assurance habitation.
- Établir des solutions sur-mesure en fonction des risques propres à chaque territoire.
- Encourager les innovations à travers des partenariats et des nouvelles technologies.
Dans cette dynamique, chaque assuré est invité à changer d’assurance si cela s’avère nécessaire pour bénéficier de meilleures conditions. Ainsi, des acteurs comme Centriq et GMF pourraient également gagner en visibilité sur un marché en pleine évolution.
Besoin d'aide pour choisir votre assurance ?
Recevez un devis personnalisé et gratuit en moins de 2 minutes. Nos experts vous accompagnent dans votre choix.
À propos de l'auteur

Thomas Martin
Spécialiste logement neuf depuis 18 ans, ancien courtier, expert garanties construction et dommages-ouvrage.
Articles similaires

Le coût moyen de l'assurance habitation atteint 2 470 $ par an : découvrez le classement de votre État
Avec une tendance à la hausse des coûts, le prix moyen de l’assurance habitation a franchi le seuil des 2...
Assurance habitation : une hausse spectaculaire jusqu'à +15 % en 2024, découvrez les 4 régions les plus impactées
Les foyers français s’apprêtent à subir une augmentation tarifaire notable de leur prime d’assurance habitation. En 2024, certaines régions pourraient...
Assurance multirisque habitation : tout ce qu'il faut savoir sur les garanties, les tarifs et les astuces pour bien choisir
Dans un monde où la protection de votre logement est cruciale, l’assurance multirisque habitation se positionne comme un incontournable. Elle...
📚 Articles sur le même sujet
Découvrez d'autres articles dans la catégorie Actualité
Assurance habitation : 10 % des foyers sacrifient leurs garanties pour alléger la facture
À l’heure où les frais d’assurance habitation prennent de l’ampleur, de nombreux foyers envisagent de…
Assurances habitation : quand les incendies font exploser les coûts des polices multirisques
Au cœur du débat actuel sur le secteur des assurances habitation, la question des conséquences…
Climat : Après un été exceptionnellement chaud, quelles conséquences sur les primes d’assurance ?
L’été 2026 a été marqué par des événements climatiques extrêmes, tels que des canicules, des…
Assurance scolaire à la rentrée : pourquoi toutes les écoles insistent-elles et est-elle vraiment obligatoire ?
À chaque rentrée scolaire, un sujet revient sur le devant de la scène : l’assurance…
✍️ Articles du même auteur
Découvrez d'autres articles de Thomas Martin
Assurance habitation : 10 % des foyers sacrifient leurs garanties pour alléger la facture
À l’heure où les frais d’assurance habitation prennent de l’ampleur, de nombreux foyers envisagent de…
Assurances habitation : quand les incendies font exploser les coûts des polices multirisques
Au cœur du débat actuel sur le secteur des assurances habitation, la question des conséquences…
Climat : Après un été exceptionnellement chaud, quelles conséquences sur les primes d’assurance ?
L’été 2026 a été marqué par des événements climatiques extrêmes, tels que des canicules, des…
La gestion des énergies dans les habitats durables modernes
Dans un monde où la crise climatique pousse à repenser notre façon de vivre, la…
Besoin d'aide avec votre assurance ?
Nos experts sont là pour vous accompagner dans vos démarches