
Découvrez cette astuce surprenante pour réduire le coût de votre assurance habitation en tant que locataire!
Alors que les coûts des assurances habitation ne cessent d’augmenter, il est impératif pour les locataires de trouver des stratégies efficaces afin de réduire ces dépenses. Malgré l’obligation légale d’assurer son logement, il est possible d’adopter des solutions astucieuses pour diminuer cette charge tout en maintenant une protection adéquate. En 2025, les locataires ont la possibilité de choisir des contrats adaptés à leur situation, se limitant aux garanties essentielles sans compromettre leur sécurité. Voici quelques pistes pour alléger votre budget sans sacrifier la tranquillité d’esprit.
Les obligations d’assurance habitation pour les locataires
La loi impose aux locataires d’assurer leur logement. Chaque année, il est nécessaire de fournir un justificatif à votre propriétaire, attestant que votre contrat a bien été reconduit. Bien que la majorité optent pour un contrat multirisque habitation (MRH), cette couverture n’est pas toujours indispensable dans sa totalité. En effet, la réglementation se concentre principalement sur la protection contre les risques locatifs, tels que :
- Dommages causés par un incendie
- Explosion
- Dégâts des eaux
En revanche, la MRH englobe d’autres garanties telles que la responsabilité civile, les événements climatiques ou encore le vol. Les locataires peuvent ainsi envisager de limiter leur couverture afin d’adopter un contrat moins onéreux.
Choisir des garanties adaptées à votre situation
Samuel Bansard, directeur des activités de comparaison d’assurances dans une société bien connue, souligne que plusieurs assureurs, dont Axa, Allianz, GMF, et Matmut, proposent désormais des formules flexibles. Les locataires peuvent sélectionner uniquement les garanties nécessaires, en optant pour le strict minimum si leur objectif est de restreindre les coûts. C’est un choix judicieux pour ceux qui n’ont pas beaucoup de biens précieux à protéger et qui souhaitent réaliser des économies.
| Type de garantie | Coût moyen annuel |
|---|---|
| Garantie de base (risques locatifs) | 120 € |
| Garantie complète (MRH) | 300 € |
| Assurance avec options | 200 € |
En analysant les différents contrats proposés, il est essentiel de veiller aux exclusions qui pourraient nuire à votre couverture. Des articles utiles comme celui-ci vous orienteront sur les optionalités à prendre en compte.
Les tendances actuelles et les coûts des primes
Les tarifs des assurances habitation augmentent régulièrement, avec une hausse de 33% constatée depuis 2010. En 2025, certaines compagnies telles que Groupama et MAAF ont également adapté leurs offres en réponse aux besoins du marché. Pour cette raison, il est fortement recommandé de réaliser des comparaisons entre les différentes propositions pour identifier celle qui répond au mieux à votre budget. L’article suivant fournit des informations utiles à ce sujet.
Comment bien choisir son assureur ?
Il existe plusieurs critères clés à évaluer lors de la sélection d’une assurance habitation :
- Réputation de l’assureur
- Variété des garanties proposées
- Qualité du service client
- Tarification des options supplémentaires
- Facilité des procédures de sinistre
En se penchant sur ces critères, les locataires peuvent mieux se prémunir contre les hausses imprévues de tarifs et les réductions inexpliquées.
Opter pour des réductions et promotions
À l’heure actuelle, de nombreuses compagnies, y compris Direct Assurance et April, offrent des réductions attractives pour les nouveaux clients ou en cas de souscription en ligne. Profiter des promotions saisonnières peut également réduire significativement le montant de votre prime. Pensez à vérifier si vous êtes éligible à des remises :
- Réduction pour multi-contrats
- Tarifs préférentiels pour les étudiants
- Avantages liés à l’âge ou à l’ancienneté de client
Des ressources comme ce lien vous fourniront des conseils supplémentaires pour économiser sur votre assurance.
Une gestion proactive de votre contrat
Il est judicieux de revoir régulièrement son contrat d’assurance habitation pour s’assurer qu’il est toujours en phase avec vos besoins. Les situations évoluent, notamment avec une rentrée d’argent, l’acquisition de nouveaux biens ou encore des changements dans la composition du foyer. Vérifier les clauses de couverture et les ajustements de franchise peut également jouer sur le coût final.
| Situation | Impact potentiel sur le coût |
|---|---|
| Achat de nouveaux biens | Augmentation possible |
| Déménagement | Réajustement nécessaire |
| Changements familiaux | Possibilité de réduction |
Pour plus d’informations sur la gestion des sinistres, l’article verra d’un grand intérêt.
Conclusion sur l’optimisation des coûts d’assurance habitation
En cumulant les bonnes pratiques, il est possible de diminuer considérablement le coût de votre assurance habitation sans sacrifier votre protection. Informez-vous, comparez les offres et choisissez judicieusement vos garanties, tout en gardant un œil sur les promotions. La gestion proactive de votre contrat se révélera également être un atout précieux pour maîtriser votre budget d’assurance. En suivant ces conseils, vous pourriez non seulement économiser sur vos primes, mais aussi profiter d’une assurance adaptée à vos besoins.
Besoin d'aide pour choisir votre assurance ?
Recevez un devis personnalisé et gratuit en moins de 2 minutes. Nos experts vous accompagnent dans votre choix.
À propos de l'auteur

Thomas Martin
Spécialiste logement neuf depuis 18 ans, ancien courtier, expert garanties construction et dommages-ouvrage.
Articles similaires

Assurance habitation 2026 : Nos astuces pour alléger votre facture et économiser au quotidien
La hausse continue des tarifs d’assurance habitation a un impact significatif sur le budget des ménages français. Entre 2023 et...

Le coût moyen de l'assurance habitation atteint 2 470 $ par an : découvrez le classement de votre État
Avec une tendance à la hausse des coûts, le prix moyen de l’assurance habitation a franchi le seuil des 2...
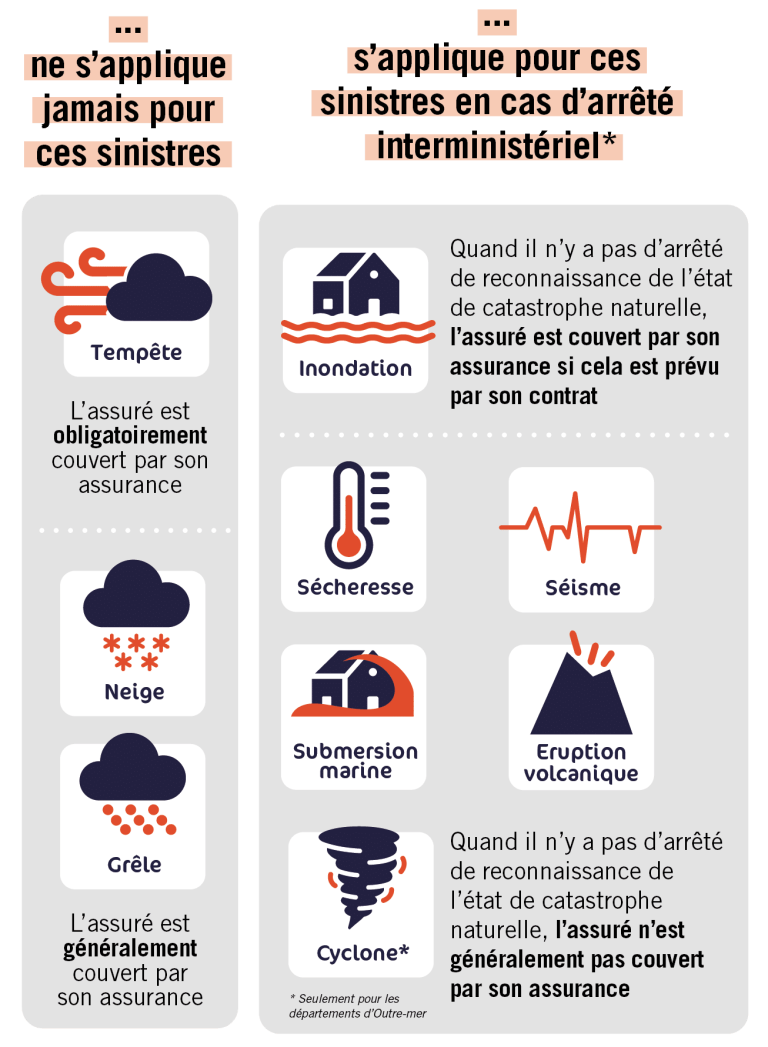
Les assurances Catastrophes Naturelles : un terrain d'expérimentation pour réinventer la protection sociale
La gestion des catastrophes naturelles est devenue une question centrale pour la protection sociale au XXIe siècle. Face à l’augmentation...
📚 Articles sur le même sujet
Découvrez d'autres articles dans la catégorie Actualité
Assurance habitation : 10 % des foyers sacrifient leurs garanties pour alléger la facture
À l’heure où les frais d’assurance habitation prennent de l’ampleur, de nombreux foyers envisagent de…
Assurances habitation : quand les incendies font exploser les coûts des polices multirisques
Au cœur du débat actuel sur le secteur des assurances habitation, la question des conséquences…
Climat : Après un été exceptionnellement chaud, quelles conséquences sur les primes d’assurance ?
L’été 2026 a été marqué par des événements climatiques extrêmes, tels que des canicules, des…
Assurance scolaire à la rentrée : pourquoi toutes les écoles insistent-elles et est-elle vraiment obligatoire ?
À chaque rentrée scolaire, un sujet revient sur le devant de la scène : l’assurance…
✍️ Articles du même auteur
Découvrez d'autres articles de Thomas Martin
Assurance habitation : 10 % des foyers sacrifient leurs garanties pour alléger la facture
À l’heure où les frais d’assurance habitation prennent de l’ampleur, de nombreux foyers envisagent de…
Assurances habitation : quand les incendies font exploser les coûts des polices multirisques
Au cœur du débat actuel sur le secteur des assurances habitation, la question des conséquences…
Climat : Après un été exceptionnellement chaud, quelles conséquences sur les primes d’assurance ?
L’été 2026 a été marqué par des événements climatiques extrêmes, tels que des canicules, des…
La gestion des énergies dans les habitats durables modernes
Dans un monde où la crise climatique pousse à repenser notre façon de vivre, la…
Besoin d'aide avec votre assurance ?
Nos experts sont là pour vous accompagner dans vos démarches