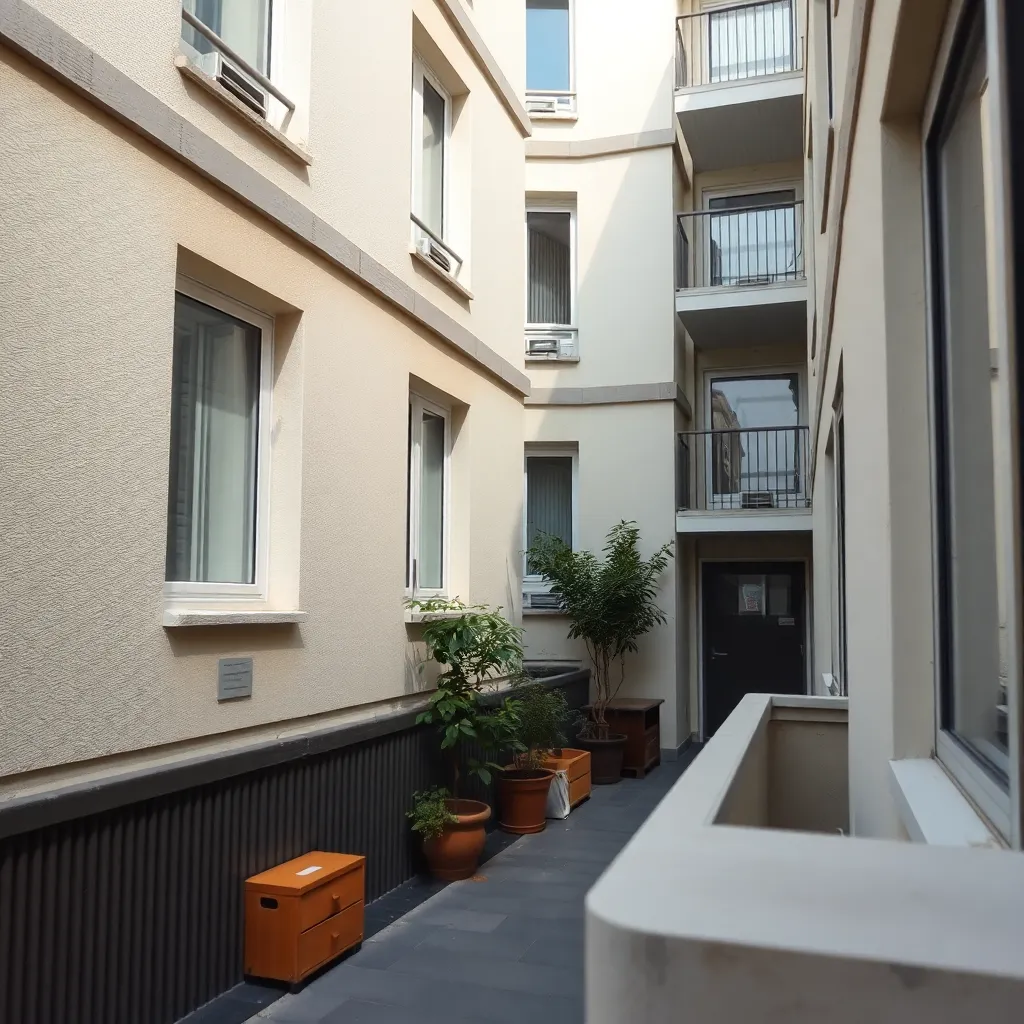
Pourquoi certains logements en rez-de-chaussée restent non assurables
Sur le papier, l’assurance habitation couvre tous les types de logements. Dans les faits, certains logements en rez-de-chaussée restent non assurables ou deviennent très difficiles à couvrir. Le problème n’est pas un caprice du marché, mais une réalité liée à des risques spécifiques et à des exigences d’indemnisation. Cet article de fond vous aide à comprendre pourquoi certains rez-de-chaussée restent non assurables, quelles options existent et comment renverser la vapeur pour protéger votre foyer sans surprises lors d’un sinistre.
Pour bien comprendre le sujet, il faut distinguer trois dimensions: les risques inhérents au rez-de-chaussée, les critères d’éligibilité des assureurs et les stratégies concrètes qui permettent d’obtenir une couverture adaptée. En tant que lecteur, vous avez le droit de connaître les mécanismes qui peuvent bloquer ou, au contraire, faciliter l’obtention d’une assurance habitation. Cette analyse s’appuie sur des constats du secteur et sur les pratiques courantes des assureurs. trouver une couverture adaptée est une étape débrouillante lorsque vous disposez des informations précises et des garanties indispensables. Pour ceux qui veulent aller plus loin dans les questions de sécurité domestique, vous pouvez consulter d’autres ressources liées à la sécurité maison.
Dans ce cadre, plusieurs sujets reviennent systématiquement: les risques accrus de cambriolage et de vandalisme, les vulnérabilités liées à l’inondation ou à l’humidité, les exigences de sécurité renforcées par les assureurs et, enfin, les conséquences pratiques sur la prime et sur les indemnisations. Nous les examinons dans le détail, en les illustrant par des cas concrets et des chiffres issus des pratiques du marché.
Quand un rez-de-chaussée peut être non assurable: les principaux freins
Imaginez votre appartement ou votre maison située au rez-de-chaussée. Plusieurs facteurs interviennent pour déterminer si l’assurance accepte de couvrir le logement et, le cas échéant, à quel tarif. Le premier obstacle concerne l’accessibilité et la facilité d’intrusion. Les assureurs constatent que les rez-de-chaussée, en copropriété ou en villas, présentent une probabilité plus élevée de cambriolages ou de dégradations simples d’accès. Dans certaines situations, ces risques supplémentaires peuvent dépasser le seuil de tolérance d’un assureur qui pratique des tarifs stables et des garanties standards.
- Accessibilité directe depuis la rue: vitrages faciles à fracturer, portes non blindées ou sans systèmes de fermeture renforcés.
- Proximité avec les issues: risques accrus d’intrusion pour des logements sans sas ou sans dispositif d’alarme relié à une centrale.
- Exposition hydrique: proximité du sol peut favoriser les dégâts des eaux en cas d’infiltration ou d’inondation locale.
- Vulnérabilité thermique et humidité: les muros bas et les fondations proches de la nappe phréatique peuvent aggraver les dégâts liés à l’humidité et à la moisissure.
Ces éléments ne conduisent pas nécessairement à une impossibilité d’assurance, mais ils peuvent influencer la périodicité et le niveau de couverture. Le risque est d’autant plus sensible lorsque le rez-de-chaussée se situe dans une zone à faible attractivité pour les assureurs traditionnels ou lorsque les sinistres passés ont été nombreux dans le bâtiment.
« Les assureurs cherchent à évaluer le risque réel et la capacité du logement à être indemnisé rapidement en cas d’incident. Si les garanties minimales ne sont pas suffisantes pour sécuriser le bien, l’assureur peut refuser ou limiter la couverture, même pour un logement paisible. » — constat publié par une fédération du secteur de l’assurance.
À ce stade, vous pouvez vous interroger sur les chiffres: combien de rez-de-chaussée restent non assurables et dans quelles régions ce phénomène est le plus répandu? Les données publiques sur ce point restent dispersées et les assureurs ne publient pas systématiquement de statistiques détaillées par type d’emplacement. Toutefois, les retours du terrain montrent une tendance claire: plus l’accès est direct et plus les exigences de sécurité sont fortes, plus la probabilité de refus ou de conditions restrictives augmente.
Les critères d’éligibilité et les exigences des assureurs
Pour qu’un rez-de-chaussée soit correctement couvert, plusieurs conditions doivent être réunies. Les assureurs disposent de listes de critères qui déterminent l’étendue des garanties et le niveau de prime. Ces critères varient selon les compagnies, mais certains points reviennent dans la majorité des offres:
- Systèmes de sécurité: alarme reliée à une centrale, télésurveillance, barres de sécurité pour les fenêtres, portes blindées et volets renforcés.
- Étanchéité et isolation: zones à risque d’infiltration ou d’humidité doivent être traitées et les fuites réparées rapidement;
- Géolocalisation et risques locaux: certaines zones exposées aux inondations, tempêtes ou cambriolages structurent différemment les garanties;
- Historique sinistriel: un passé de sinistres fréquents peut fragiliser le dossier et impacter le coût de la prime ou l’éligibilité.
- Valeur des biens et inventaire: une évaluation précise des biens protège l’assurance en cas de vol ou de destruction partielle.
Concrètement, cela signifie que si vous ne répondez pas à ces exigences, vous risquez soit une exclusion partielle, soit une réduction de garanties, ou encore une majoration de prime. Dans certains cas extrêmes, l’assurance peut refuser d’assurer un bien en rez-de-chaussée, notamment lorsque les mesures de sécurité et de prévention ne peuvent être satisfaites durablement ou lorsque les coûts de prévention excèdent les garanties proposées.
La question du coût est centrale. Un rez-de-chaussée peut coûter plus cher à assurer s’il est jugé plus exposé, mais des mécanismes existent pour atténuer cette hausse. Par exemple, des primes ajustées après la mise en place de dispositifs de sécurité ou des franchises plus élevées peuvent modifier l’équilibre entre coût et protection.
Comment les mesures de protection influent sur la couverture et la prime
Concrètement, quelles mesures de protection vous permettent d’obtenir une couverture plus favorable et une prime plus raisonnable? Voici les leviers les plus courants, illustrés par des exemples concrets et des scénarios plausibles.
- Barreaux et vitrages anti-effraction: l’installation de protéctions physiques réduit le risque de cambriolage et peut faire diminuer la prime de X à Y pourcent selon la région et le profil du bien.
- Porte d’entrée blindée et serrures certifiées: ces dispositifs augmentent la sécurité et peuvent permettre de négocier des garanties plus complètes, même avec une surface au rez-de-chaussée.
- Alarme reliée à une centrale: l’action rapide des secours et des patrouilles peut réduire le coût des sinistres et influencer favorablement le tarif.
- Télésurveillance et services de protection: la présence d’un contrat actif avec un prestataire reconnu peut être un critère d’éligibilité et peut limiter les exclusions.
- Prévention des dégâts des eaux: capteurs, détection précoce et entretien récurrent des canalisations diminuent les risques et rassurent l’assureur.
Pour autant, même avec ces mesures, il subsiste des incertitudes. Certaines compagnies exigent des garanties de rééquipement ou de remplacement des équipements tous les 5 à 10 ans, ce qui peut influencer la stabilité de la prime sur le long terme. L’objectif est de démontrer que le logement est capable de résister et d’être indemnisé de manière rapide et juste en cas de dommages.
Selon les pratiques du secteur, la couverture minimale d’un contrat multirisque habitation comprend des garanties essentielles comme l’incendie, les dégâts des eaux, le bris de glace et les catastrophes naturelles. Pour les rez-de-chaussée, la garantie vol et vandalisme prend une importance accrue en raison de l’accessibilité facilitée. Un tableau récapitulatif ci-dessous éclaire les effets des différentes protections sur la prime et sur les garanties.
| Protection | Impact sur le risque | Effet sur la prime | Indemnisation typique |
|---|---|---|---|
| Barreaux et volets renforcés | Réduit le risque de cambriolage | Réduction modérée de la prime | Indemnisation inchangée si cambriolage se produit malgré tout |
| Alarme avec télésurveillance | Intervention rapide, dissuasion | Prime en baisse plus marquée | Remboursement rapide des biens selon les conditions |
| Portes blindées certifiées | Protection renforcée à l’entrée | Prime stable ou légèrement diminuée | Indemnisation plus rapide en cas de vol |
| Capteurs d’inondation | Détection précoce des dégâts des eaux | Prime en baisse selon la région et les antécédents | Restauration rapide des biens |
En pratique, la plupart des assureurs demandent une évaluation de la sécurité et des gestes préventifs. Le non-respect des exigences peut conduire à des exclusions ou à des limitations de garanties. En revanche, investir dans des mesures de prévention peut être rentable à moyen terme, avec une réduction potentielle de la prime et un accès à des garanties plus complètes. Pour vous orienter, voici un encart pratique sur les chiffres et les fourchettes observées dans le marché.
« Les assureurs ne se contentent pas d’assurer un toit; ils évaluent la capacité du logement à rester indemnisé et à corriger les vulnérabilités en amont. » — observation des acteurs du secteur de l’assurance habitation.
Cas concret: quand le rez-de-chaussée peine encore à être couvert
Considerons deux scénarios typiques qui illustrent les difficultés rencontrées par certains rez-de-chaussée. Dans le premier, le logement se situe dans une zone urbaine à forte exposition aux cambriolages et ne dispose pas d’équipements de sécurité. Dans le second, le logement est bien protégé mais présente des vices structurels qui exposent à des dégâts des eaux fréquents. Dans les deux cas, l’assurance peut refuser une couverture complète ou proposer une formule limitée.
Cas A — Urbaine et vulnérable: Marie, 42 ans, loue un rez-de-chaussée sur une artère passante. Sans système d’alarme, sans barres, ses biens de valeur ne sont pas couverts au même titre qu’un logement plus haut. L’assurance propose une garantie limitée et une prime plus élevée, car le profil présente un risque de cambriolage élevé et des coûts de réparation potentiels.
Cas B — Protégé mais sujet à l’inondation: Paul et Léa occupent un rez-de-chaussée avec un système de détection d’inondation et des portes renforcées, mais des joints défaillants laissent passer l’humidité lors de fortes pluies. L’assurance peut accepter une couverture, mais sous des conditions strictes et avec une franchise plus élevée sur les dégâts des eaux.
Ces exemples montrent que la différence entre un rez-de-chaussée non assurables et un rez-de-chaussée correctement couvert dépend largement des dispositifs de prévention et de l’état structurel du bâtiment. Pour les propriétaires et locataires, l’objectif est clair: prouver que vous avez mis en place les mesures qui minimisent les risques et, dès lors, obtenir des garanties complètes et lisibles.
Quelles alternatives quand le rez-de-chaussée demeure non assurable
Si, malgré vos efforts, votre rez-de-chaussée reste non assurable ou difficile à assurer, plusieurs options existent pour limiter vos risques et les pertes potentielles en cas de sinistre.
- Élargir la couverture existante: opter pour une assurance habitation qui accepte les caractéristiques spécifiques de votre logement et qui propose des modules dédiés à la sécurité et à la prévention.
- Assurance complémentaire: souscrire une police spécifique pour le vol, le vandalisme ou les dégâts des eaux, associée à votre multirisque.
- Réévaluation de la valeur des biens: réaliser un inventaire précis et revaloriser les biens régulièrement pour éviter les sous-assurances lors d’un sinistre.
- Rénovation et modernisation: investir dans des améliorations structurelles et de sécurité peut transformer une situation non assurée en une couverture robuste et économique.
Dans tous les cas, il est vivement recommandé de discuter avec un conseiller d’assurance compétent qui connait bien les exigences du marché et les spécificités des rez-de-chaussée. Les professionnels savent adapter les garanties et proposer des solutions sur mesure pour limiter les exclusions et les coûts.
Par où commencer pour sécuriser votre rez-de-chaussée et obtenir une couverture
La démarche pratique se déroule en trois temps: diagnostic des risques, plan de prévention et sollicitation d’une offre adaptée. Prenez les étapes dans l’ordre pour maximiser vos chances d’obtenir une couverture sans trous dans les garanties.
- Réaliser un audit rapide de la sécurité: vérifiez les portes, les fenêtres, les accès et les installations électriques; identifiez les points faibles et les améliorations possibles.
- Écarter les risques visibles: réparer les défauts, installer des dispositifs de sécurité et faire réaliser les travaux nécessaires pour prévenir les sinistres majeurs.
- Demander des devis précis: présentez votre dossier avec les mesures réalisées et les coûts estimés; demandez des garanties détaillées et des conditions claires.
Attention: la rapidité d’intervention des assureurs peut varier selon les régions et les périodes. Si vous envisagez un déménagement ou une rénovation, évaluez aussi l’impact sur la prime et sur les garanties proposées. Pour une orientation rapide, vous pouvez consulter les ressources officielles du secteur afin de mieux comprendre les critères et les pratiques en vigueur.
Tableau récapitulatif des points clés
| Aspect | Ce que vous devez vérifier | Bonne pratique | Impact sur l’assurance |
|---|---|---|---|
| Accessibilité | Est-ce que le logement est facilement accessible de la rue? | Installer des protections et améliorer les accès | Réduit les risques et peut baisser la prime |
| Systèmes de sécurité | Alarme, télésurveillance, serrures certifiées | Établir un plan de sécurité et le documenter | Prime plus favorable et garanties augmentées |
| Prévention dégâts des eaux | Étanchéité, capteurs, entretien régulier | Maintenance proactive et documentation | Réduction du coût des sinistres et meilleure indemnisation |
| Valeur déclarée | Inventaire des biens et justificatifs | Mettre à jour régulièrement | Évite les écarts lors de l’indemnisation |
À partir de ces éléments, vous pouvez construire un dossier solide qui montre que les risques sont maîtrisés et que le logement peut être indemnisé de manière fiable. Cela permet aussi de dissuader les assureurs hésitants et d’ouvrir la voie à des prestations adaptées à votre situation.
Pour aller plus loin et comprendre les pratiques du marché, il peut être utile de consulter des sources officielles et des guides sectoriels. Dans le cadre de l’assurance habitation, des organismes professionnels et des fédérations publient des repères sur les garanties minimales et les conditions de couverture. Ces informations vous aident à comparer les offres et à négocier des garanties adaptées à votre rez-de-chaussée.
Questions fréquentes
Mon rez-de-chaussée peut-il être refusé par toutes les compagnies?
Non, mais certains dossiers peuvent être plus difficiles à couvrir. L’important est de démontrer que vous avez pris des mesures concrètes pour sécuriser le logement et prévenir les sinistres. Si une assurance refuse, d’autres options existent: mutuelle habitation, assureurs spécialisés ou polices complémentaires. En pratique, il faut comparer les offres et demander des devis détaillés afin de saisir les conditions exactes.
Quelles garanties sont indispensables pour un rez-de-chaussée?
Les garanties indispensables restent l’incendie, les dégâts des eaux et les catastrophes naturelles. Pour les rez-de-chaussée, la garantie vol et vandalisme prend une importance accrue en raison de l’accessibilité. Ajouter le bris de glace et la protection contre les inondations est judicieux si votre environnement le nécessite. Un conseiller peut vous aider à adapter le socle des garanties à votre situation.
Est-ce qu’installer des dispositifs coûteux peut réellement réduire la prime?
Oui, dans la plupart des cas. Les assureurs valorisent la prévention et les systèmes de sécurité performants. Plus vous montrez que vous réduisez les risques, plus la prime peut diminuer et les garanties devenir plus complètes. Cependant, le coût d’installation doit être pris en compte pour évaluer la rentabilité sur le moyen terme.
Comment prouver l’existence d’un inventaire précis des biens?
Réalisez un inventaire écrit ou numérique, prenez des photos datées et conservez les factures. Utilisez des applications dédiées et agréez les informations avec des estimations de valeur et l’âge des équipements. Cette documentation facilite l’indemnisation et évite les désaccords sur la valeur des biens après un sinistre.
Où trouver des conseils fiables pour sécuriser un rez-de-chaussée?
Consultez les guides des assureurs et des fédérations professionnelles, qui publient des bonnes pratiques et les exigences minimales pour être couvert. Discutez avec un conseiller en assurance, idéalement quelqu’un spécialisé dans l’habitation résolument orienté prévention et sécurité.
Besoin d'aide pour choisir votre assurance ?
Recevez un devis personnalisé et gratuit en moins de 2 minutes. Nos experts vous accompagnent dans votre choix.
À propos de l'auteur

Thomas Martin
Spécialiste logement neuf depuis 18 ans, ancien courtier, expert garanties construction et dommages-ouvrage.
Articles similaires
Protection des accès : toutes les solutions pour sécuriser vos portes
La sécurité des portes constitue un enjeu crucial pour la protection des accès de nos habitations et de nos locaux...
Quel système d’alarme choisir selon la taille de votre logement
Dans un monde où la sécurité de nos foyers devient une préoccupation majeure, le choix d’un système d’alarme adapté à...
Les innovations 2026 en matière de sécurité résidentielle
La sécurité résidentielle évolue rapidement, et en 2026, de nouvelles innovations transforment la manière dont nous protégeons nos maisons. Les...
📚 Articles sur le même sujet
Découvrez d'autres articles dans la catégorie Sécurité maison
Sécurité maison avec chien : avantages et précautions à prendre
Alors que vous accueillez votre nouveau compagnon à quatre pattes, avez-vous déjà réfléchi à comment…
Les meilleurs systèmes d’alarme à petit prix en 2026
Protéger sa maison des cambriolages, une préoccupation croissante pour beaucoup d’entre nous, n’est désormais plus…
Sécurité maison : pourquoi installer un interphone vidéo
Dans un monde où la sûreté et la sécurité maison sont devenues essentielles, investir dans…
Comment réagir en cas de tentative d’effraction
Récupérer son calme après avoir été confronté à une tentative d’effraction est crucial. Chaque minute…
✍️ Articles du même auteur
Découvrez d'autres articles de Thomas Martin
Assurance habitation : 10 % des foyers sacrifient leurs garanties pour alléger la facture
À l’heure où les frais d’assurance habitation prennent de l’ampleur, de nombreux foyers envisagent de…
Assurances habitation : quand les incendies font exploser les coûts des polices multirisques
Au cœur du débat actuel sur le secteur des assurances habitation, la question des conséquences…
Climat : Après un été exceptionnellement chaud, quelles conséquences sur les primes d’assurance ?
L’été 2026 a été marqué par des événements climatiques extrêmes, tels que des canicules, des…
La gestion des énergies dans les habitats durables modernes
Dans un monde où la crise climatique pousse à repenser notre façon de vivre, la…
Besoin d'aide avec votre assurance ?
Nos experts sont là pour vous accompagner dans vos démarches