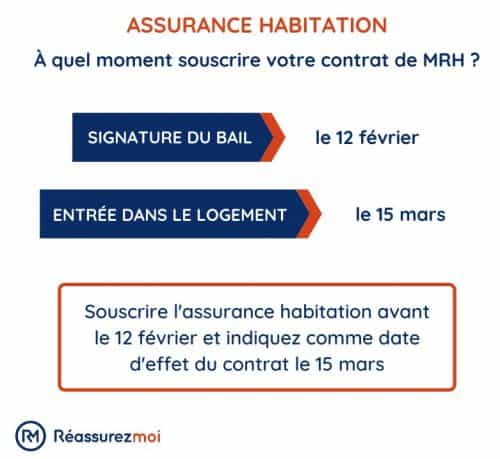
Cette option d’assurance habitation que beaucoup souscrivent… sans jamais en bénéficier
De nombreux consommateurs ne réalisent pas à quel point leur contrat d’assurance habitation peut être chargé d’options inutiles et souvent coûteuses. Chaque année, une partie conséquente de leurs primes est attribuée à des garanties qui pourraient déjà être couvertes ailleurs, créant ainsi un gaspillage financier considérable. Avec des augmentations de tarifs attendues en 2026, ces options non-utilisées risquent de devenir encore plus visibles.
Les options d’assurance souvent payées sans utilisation
Lors de la souscription d’une assurance habitation, les assurés sont souvent confrontés à une multitude d’options. Certaines d’entre elles sont intégrées par défaut, laissant peu de place à la réflexion individuelle. En 2025, une tendance inquiétante s’est affirmée : beaucoup d’assurés découvrent qu’ils financent chaque année des options redondantes, comme la protection juridique, sans en avoir réellement besoin.
Exemples d’options souvent superflues
- Protection juridique : souvent couverte par d’autres assurances comme l’assurance auto ou la mutuelle.
- Assistance dépannage : généralement proposée dans d’autres services comme les contrats de téléphone ou les services de réparation.
- Indemnisation pour pertes de revenus : option parfois incluse dans les contrats de prévoyance.
- Garantie tempête : alors que les dégâts dus aux intempéries sont en général protégés par des sinistres standard.
L’impact des hausses des tarifs d’assurance habitation en 2026
2026 voit des prévisions de hausse des tarifs d’assurance habitation de l’ordre de 6 à 7%, suite à une augmentation déjà significative observée en 2025. Ces hausses sont particulièrement préoccupantes pour les propriétaires dans des zones plus exposées aux sinistres climatiques. Avec la ajout de surprimes pour catastrophes naturelles, les assurés doivent être vigilants concernant les options qu’ils choisissent de financer.
| Type de zone | Augmentation prévue % (2026) | Commentaires |
|---|---|---|
| Zones urbaines | 6% | Augmentation modérée, mais impacts notables sur les budgets. |
| Zones rurales | 5% | Moins touchées mais attention aux options non-utilisées. |
| Zones exposées (inondations, tempêtes) | 7% | Augmentations plus fortes, vérification des couvertures nécessaires recommandée. |
Les conséquences de la non-utilisation des garanties
Face à ces augmentations, il est impératif de vérifier régulièrement les contrats. Que font de nombreux assurés lorsqu’ils sont confrontés à un litige ? Ils se tournent envisagent souvent leurs autres assurances, ignorant qu’ils ont déjà investi dans une protection équivalente dans leur assurance habitation. Pour éviter des paiements doubles, voici quelques conseils pratiques :
- Passer en revue les options souscrites chaque année.
- Comparer les garanties avec d’autres contrats d’assurance.
- Consulter un expert en assurance pour une analyse détaillée des besoins.
- Éliminer les couvertures redondantes dès que possible.
Éclaircir les options pour optimiser votre contrat d’assurance
Il est crucial d’analyser les lignes de votre contrat d’assurance régulièrement. Vérifiez si vous êtes couvert pour un sinistre particulier et évitez de payer pour des options inutiles qui augmentent artificiellement votre prime. En regardant de plus près, beaucoup d’assurés réalisent qu’ils dépensent entre 20 et 80 euros par an pour des couvertures déjà incluses ailleurs de leur contrat.
Conseils pour une couverture adaptée
- Évaluer la nécessité de chaque option d’assurance à la lumière de vos besoins réels.
- Penser à la limite de votre budget avant d’accepter des options supplémentaires.
- Utiliser un comparateur en ligne pour voir les options les plus économiques.
- Demander des conseils personnalisés basés sur votre situation financière et votre domicile.
Besoin d'aide pour choisir votre assurance ?
Recevez un devis personnalisé et gratuit en moins de 2 minutes. Nos experts vous accompagnent dans votre choix.
À propos de l'auteur

Thomas Martin
Spécialiste logement neuf depuis 18 ans, ancien courtier, expert garanties construction et dommages-ouvrage.
Articles similaires
L'IA dépasse la simple préparation : elle signe désormais les contrats d'assurance
À l’aube de l’année 2025, le secteur de l’assurance subit une transformation radicale grâce à l’essor de l’intelligence artificielle. Ce...
Assurance habitation : décryptage des coûts réels et de ce que vous payez vraiment
Dans un paysage économique en constante évolution, il devient crucial de comprendre les coûts associés à l’assurance habitation. Avec la...
Assurance habitation : une hausse de 39 % en 4 ans selon Giva
Le marché de l’assurance habitation est actuellement confronté à des enjeux majeurs, marqués par une augmentation tarifaire significative. En effet,...
📚 Articles sur le même sujet
Découvrez d'autres articles dans la catégorie Actualité
Assurance habitation : 10 % des foyers sacrifient leurs garanties pour alléger la facture
À l’heure où les frais d’assurance habitation prennent de l’ampleur, de nombreux foyers envisagent de…
Assurances habitation : quand les incendies font exploser les coûts des polices multirisques
Au cœur du débat actuel sur le secteur des assurances habitation, la question des conséquences…
Climat : Après un été exceptionnellement chaud, quelles conséquences sur les primes d’assurance ?
L’été 2026 a été marqué par des événements climatiques extrêmes, tels que des canicules, des…
Assurance scolaire à la rentrée : pourquoi toutes les écoles insistent-elles et est-elle vraiment obligatoire ?
À chaque rentrée scolaire, un sujet revient sur le devant de la scène : l’assurance…
✍️ Articles du même auteur
Découvrez d'autres articles de Thomas Martin
Assurance habitation : 10 % des foyers sacrifient leurs garanties pour alléger la facture
À l’heure où les frais d’assurance habitation prennent de l’ampleur, de nombreux foyers envisagent de…
Assurances habitation : quand les incendies font exploser les coûts des polices multirisques
Au cœur du débat actuel sur le secteur des assurances habitation, la question des conséquences…
Climat : Après un été exceptionnellement chaud, quelles conséquences sur les primes d’assurance ?
L’été 2026 a été marqué par des événements climatiques extrêmes, tels que des canicules, des…
La gestion des énergies dans les habitats durables modernes
Dans un monde où la crise climatique pousse à repenser notre façon de vivre, la…
Besoin d'aide avec votre assurance ?
Nos experts sont là pour vous accompagner dans vos démarches