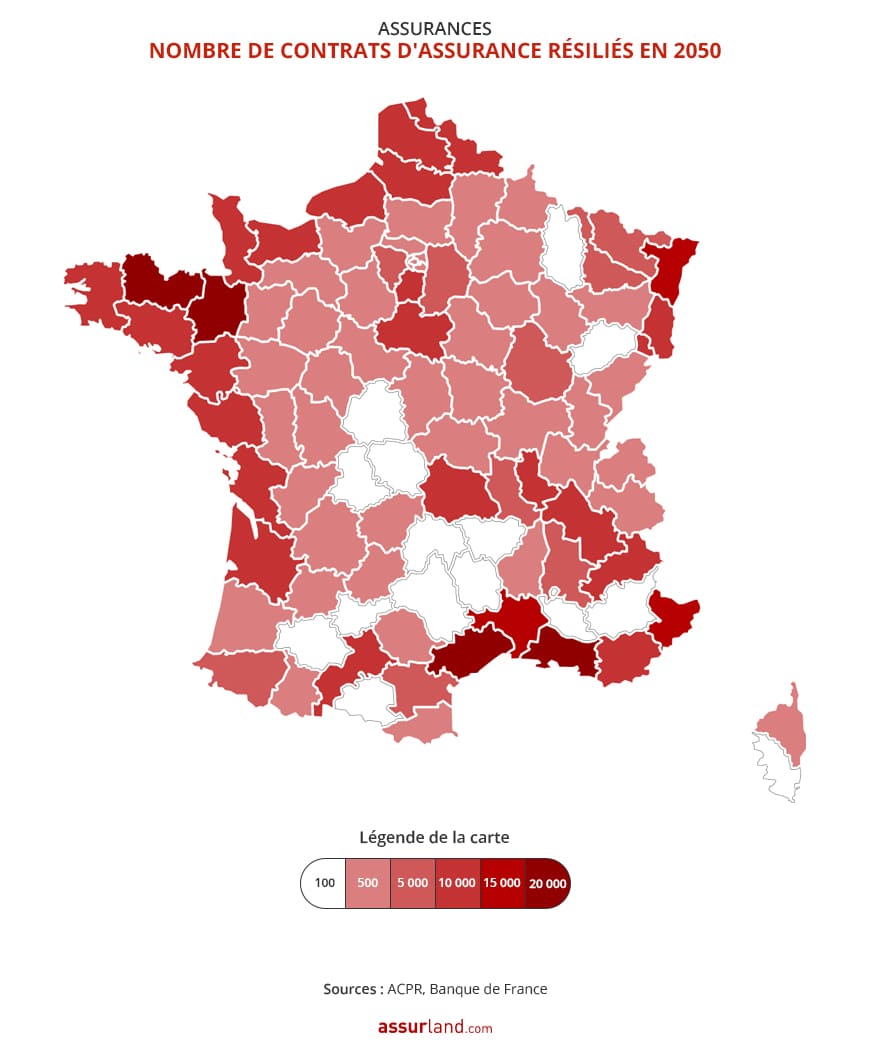
Inondations à venir : qui supportera les coûts ? Pourquoi votre assurance habitation risque de coûter beaucoup plus cher d’ici 2050
Les inondations deviennent un phénomène de plus en plus courant, nécessitant un examen approfondi de l’impact économique qu’elles engendrent sur les ménages français. Avec l’augmentation de la fréquence et de l’intensité de ces événements, la question se pose : comment le système d’assurance habitation, qui repose sur un principe de solidarité, pourra-t-il continuer à couvrir ces risques ? En 2025, les coûts liés aux inondations sont appelés à exploser, affectant tout le monde, qu’ils soient propriétaires ou locataires.
Le système d’assurance face au risque d’inondation en France
En France, le cadre régissant les inondations s’appuie sur le régime des « Catastrophes Naturelles », connu sous le nom de CatNat, mis en place en 1982. Cette organisation garantit l’indemnisation des victimes d’inondations, mais uniquement lorsqu’un arrêté ministériel est délivré. Les spécificités de ce système incluent :
- Une mutualisation intégrale des coûts, où chaque assuré contribue de la même manière, quel que soit son lieu de résidence.
- Une base solidaire qui permet le maintien d’assurance même dans des zones considérées comme à risque.
- Une indemnisation qui ne se déclenche qu’après reconnaissance officielle d’une catastrophe naturelle.
| Année | Coût des catastrophes naturelles (en millions d’euros) |
|---|---|
| 1982-2024 | 53 700 |
| 2024 | 1 700 |
| Projections 2050 | 54 000 |
Une augmentation des prix inévitable pour l’assurance habitation
La fiscalité des primes d’assurance est sous une pression croissante. Les assureurs, confrontés à un système d’indemnisation déficitaire, voient déjà les tarifs augmentés. En 2025, la surprime appliquée sur les contrats d’assurance habitation a grimpé de 12 % à 20 %, générant une hausse moyenne de 16 euros par an pour les ménages. À long terme, l’Autorité de contrôle prudentiel et de résolution (ACPR) prévoit :
- Une doublement des primes d’assurance d’ici 2050.
- Une hausse des coûts qui pourrait être attribuée à la précarité du système face à la montée des aléas climatiques.
- Une projection pessimiste de 4,7 milliards d’euros par an au titre des sinistres liés aux inondations.
Un scénario inquiétant qui interpelle les acteurs économiques et sociaux.
Indemnisation et évolutions du marché
Un aspect essentiel du débat portant sur la gestion des sinistres est la nécessité de réformes. Dans le rapport Langreney de 2024, plusieurs propositions ont été soulevées pour faire face à la prévention des risques :
- Un renforcement du « Fonds Barnier » pour accompagner la réalisation de travaux de prévention.
- Un « score d’exposition » aux risques climatiques, similaire au Diagnostic de Performance Énergétique (DPE).
- Des mécanismes pour réguler les résiliations de contrats d’assurance dans les zones les plus exposées.
| Type d’indemnisation | Coût estimé (en millions d’euros) |
|---|---|
| Indemnités versées pour inondations 2024 | 1 300 |
| Coût annuel moyen (1982-2024) | 1 280 |
| Projections des coûts cumulés d’ici 2050 | 54 000 |
L’impact économique sur les foyers et les communes
Les communes subissent également un impact significatif du désengagement des assureurs. Les maires rencontrent des difficultés croissantes à assurer leurs bâtiments publics, ce qui contraint certaines municipalités à opter pour l’auto-assurance, une pratique risquée. Dans les zones fortement affectées, comme en Gironde ou dans les Landes, la situation se fait critique, mettant en péril la gestion des sinistres et la protection des infrastructures locales.
- Augmentation des coûts des contrats d’assurance communaux.
- Réticence des assureurs à garantir les biens publics.
- Besoin urgent de solutions innovantes pour protéger les collectivités.
Conclusion: vers quelle adaptation climatique ?
Les inondations et leurs conséquences soulignent l’urgence d’imaginer un avenir où le système d’assurance s’adapte aux réalités du changement climatique. La solidarité nationale dans l’indemnisation pourrait se voir mise à mal par la pression financière accrue. L’adaptation climatique par le biais de réformes structurelles et des initiatives de prévention est essentielle pour assurer la pérennité du modèle. En définitive, la zoopolitique doit s’ajuster pour anticiper les crises plutôt que d’avancer en réaction à des événements récurrents.
Besoin d'aide pour choisir votre assurance ?
Recevez un devis personnalisé et gratuit en moins de 2 minutes. Nos experts vous accompagnent dans votre choix.
À propos de l'auteur

Thomas Martin
Spécialiste logement neuf depuis 18 ans, ancien courtier, expert garanties construction et dommages-ouvrage.
Articles similaires
Assurance habitation : garanties essentielles et conseils malins pour réduire vos cotisations
Dans un contexte où les tarifs des assurances habitation connaissent une hausse continue, il devient crucial d’optimiser sa couverture tout...

État des Lieux : La Charte des Droits des Propriétaires en Assurance Habitation
Avec la montée des catastrophes climatiques et les fluctuations des prix des matériaux de construction, le marché de l’assurance habitation...
Assurance appartement en location : le guide essentiel pour une protection optimale
Entrer dans un logement en location implique bien plus que de simplement signer un bail. L’obtention d’une attestation d’assurance pour...
📚 Articles sur le même sujet
Découvrez d'autres articles dans la catégorie Actualité
Assurance habitation : 10 % des foyers sacrifient leurs garanties pour alléger la facture
À l’heure où les frais d’assurance habitation prennent de l’ampleur, de nombreux foyers envisagent de…
Assurances habitation : quand les incendies font exploser les coûts des polices multirisques
Au cœur du débat actuel sur le secteur des assurances habitation, la question des conséquences…
Climat : Après un été exceptionnellement chaud, quelles conséquences sur les primes d’assurance ?
L’été 2026 a été marqué par des événements climatiques extrêmes, tels que des canicules, des…
Assurance scolaire à la rentrée : pourquoi toutes les écoles insistent-elles et est-elle vraiment obligatoire ?
À chaque rentrée scolaire, un sujet revient sur le devant de la scène : l’assurance…
✍️ Articles du même auteur
Découvrez d'autres articles de Thomas Martin
Assurance habitation : 10 % des foyers sacrifient leurs garanties pour alléger la facture
À l’heure où les frais d’assurance habitation prennent de l’ampleur, de nombreux foyers envisagent de…
Assurances habitation : quand les incendies font exploser les coûts des polices multirisques
Au cœur du débat actuel sur le secteur des assurances habitation, la question des conséquences…
Climat : Après un été exceptionnellement chaud, quelles conséquences sur les primes d’assurance ?
L’été 2026 a été marqué par des événements climatiques extrêmes, tels que des canicules, des…
La gestion des énergies dans les habitats durables modernes
Dans un monde où la crise climatique pousse à repenser notre façon de vivre, la…
Besoin d'aide avec votre assurance ?
Nos experts sont là pour vous accompagner dans vos démarches