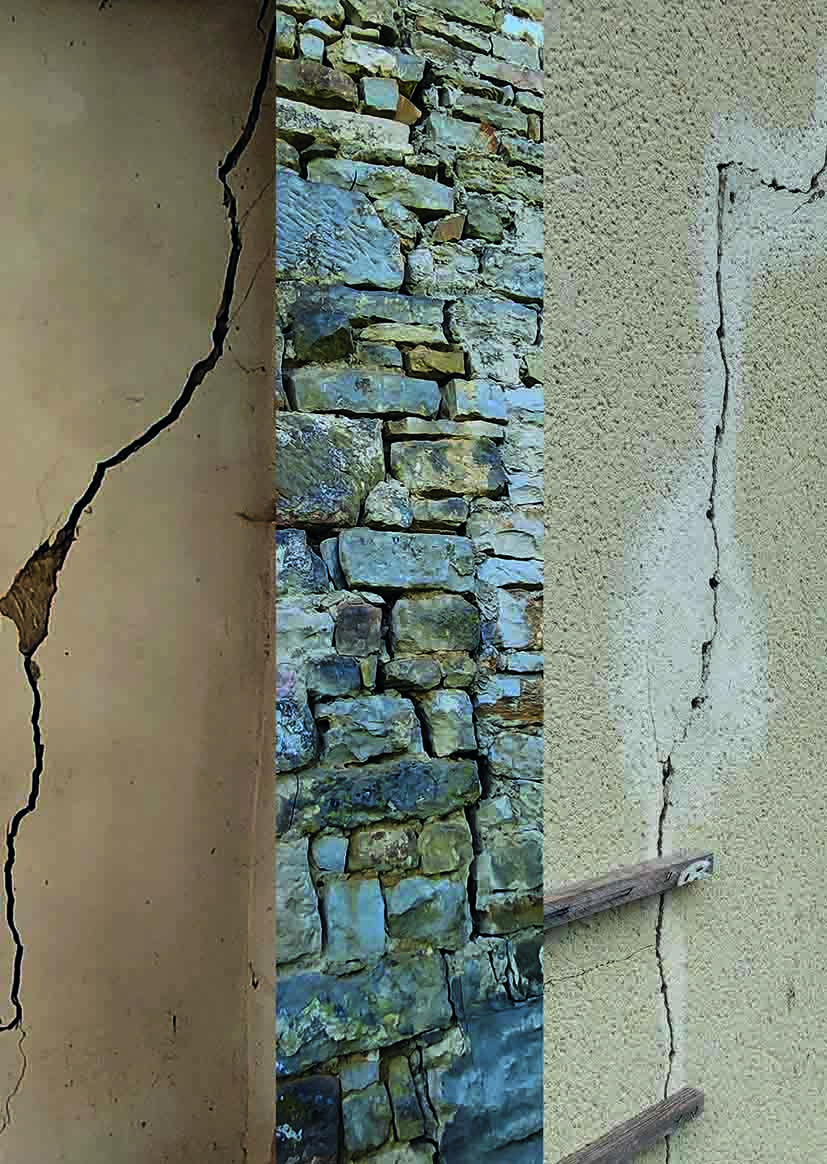
Catastrophes naturelles : Guide complet pour optimiser votre indemnisation – délais, procédures et astuces essentielles
Face aux événements climatiques de plus en plus fréquents et dévastateurs, se préparer à une catastrophe naturelle est devenu incontournable. Que ce soit en raison d’inondations, de tempêtes ou de sécheresses, les conséquences sur les biens et les vies humaines peuvent être catastrophiques. Ainsi, connaître les démarches et délais à respecter pour obtenir une indemnisation adéquate s’avère essentiel. Ce guide complet vous aidera à naviguer à travers les procédures d’assurance et vous fournira des astuces d’indemnisation pour maximiser vos chances de récupérer vos pertes.
Les étapes clés de l’indemnisation en cas de catastrophes naturelles
Lorsqu’une catastrophe naturelle survient, il est crucial d’agir rapidement et de manière systématique. Voici les principales étapes à suivre :
- Déclaration du sinistre : Un délai de 30 jours est généralement accordé à compter de la publication de l’arrêté de catastrophe naturelle pour faire votre demande.
- Inventaire des dommages : Documentez soigneusement les pertes, en prenant photos et vidéos si possible.
- Expertise dommages : L’assureur missionnera un expert pour évaluer les dégâts.
- Montant de l’indemnisation : L’indemnisation dépendra de votre contrat d’assurance habitation et des franchises appliquées.
Les délais à respecter
Le respect des délais est crucial pour garantir que votre réclamation soit prise en compte :
| Étape | Délai |
|---|---|
| Déclaration de sinistre | 30 jours suite à l’arrêté |
| Évaluation des dommages | Varie selon l’assureur |
| Indemnisation | Jusqu’à 3 mois après l’expertise |
Comprendre le dispositif d’indemnisation des catastrophes naturelles
Le dispositif d’indemnisation, souvent désigné sous l’appellation Cat-Nat, repose sur la solidarité nationale. Il étend la protection à tous, y compris aux particuliers, entreprises et collectivités. Cet outil de garantie permet de faire face à des sinistres qui dépassent les capacités d’indemnisation habituellement prévues par les assurances classiques.
Pour profiter de ce régime, il est important de vérifier si votre contrat d’assurance habitation inclut la garantie catastrophe naturelle. Cela vous permettra d’être indemnisé pour divers types de sinistres :
- Inondations
- Tempêtes
- Glissements de terrain
- Sécheresses
Comment maximiser votre indemnisation
Afin d’optimiser votre réclamation, certains conseils peuvent s’avérer bénéfiques :
- Documenter méticuleusement : Conservez tous les justificatifs comme les factures d’achat, les photos des dommages et les courriers échangés avec votre assureur.
- Rester en contact régulier avec votre gestionnaire de dossier pour suivre l’évolution de votre demande.
- Consulter un expert : En cas d’incompréhension sur le montant proposé, il peut être utile de faire appel à un expert indépendant.
Il est également possible de faire une réclamation auprès d’un médiateur si vous estimez que votre indemnisation n’est pas à la hauteur de vos pertes. Plus d’informations sur ce sujet sont disponibles ici : Refus d’indemnisation habitation.
Les impacts des catastrophes naturelles sur les primes d’assurance
En 2025, les catastrophes naturelles auront un impact significatif sur les tarifs des assurances, en particulier l’assurance habitation. Les assureurs ajustent leurs prix en fonction du risque associé à certaines zones géographiques, ce qui peut entraîner une hausse des cotisations.
| Impact | Conséquence |
|---|---|
| Fréquence accrue des sinistres | Augmentation des primes d’assurance |
| Pertes économiques | Révisions des contrats d’assurance habitation |
| Réglementations gouvernementales | Nouveaux critères d’évaluation des risques |
Pour en savoir plus sur la façon dont les inondations influencent votre assurance, consultez cet article : Impact des inondations sur l’assurance.
Avec une stratégie bien définie, l’indemnisation devient accessible
Préparer une réponse efficace face aux catastrophes naturelles nécessite une bonne compréhension du cadre juridique et des ressources disponibles. En gardant à l’esprit les délais de déclaration et les procédures d’assurance, les assurés peuvent récupérer rapidement les coûts des dommages subis.
En cas de rejets ou de propositions jugées insuffisantes, il est toujours possible de contester une décision. Cela nécessite une bonne documentation et parfois l’assistance d’un professionnel. Pour en savoir plus sur les processus de contestation, vous pouvez visiter le lien suivant : Demande d’indemnisation rejetée.
Besoin d'aide pour choisir votre assurance ?
Recevez un devis personnalisé et gratuit en moins de 2 minutes. Nos experts vous accompagnent dans votre choix.
À propos de l'auteur

Thomas Martin
Spécialiste logement neuf depuis 18 ans, ancien courtier, expert garanties construction et dommages-ouvrage.
Articles similaires
Assurance scolaire : guide pratique pour choisir la formule idéale et maîtriser votre budget
La rentrée scolaire est souvent rythmée par des choix cruciaux, dont celui de l’assurance scolaire. Ce processus peut sembler compliqué,...
Les finances d'Hakim, électricien industriel à Grenoble, dévoilées : un salaire net de 2 820 € mensuels
À Grenoble, le quotidien d’Hakim, électricien industriel de 41 ans, illustre le défi permanent de la gestion des finances familiales....

Les métropoles qui révolutionnent l'assurance habitation
Des initiatives innovantes émergent à travers les grandes villes françaises, transformant le paysage de l’assurance habitation. Alors que les prévisions...
📚 Articles sur le même sujet
Découvrez d'autres articles dans la catégorie Actualité
Assurance habitation : 10 % des foyers sacrifient leurs garanties pour alléger la facture
À l’heure où les frais d’assurance habitation prennent de l’ampleur, de nombreux foyers envisagent de…
Assurances habitation : quand les incendies font exploser les coûts des polices multirisques
Au cœur du débat actuel sur le secteur des assurances habitation, la question des conséquences…
Climat : Après un été exceptionnellement chaud, quelles conséquences sur les primes d’assurance ?
L’été 2026 a été marqué par des événements climatiques extrêmes, tels que des canicules, des…
Assurance scolaire à la rentrée : pourquoi toutes les écoles insistent-elles et est-elle vraiment obligatoire ?
À chaque rentrée scolaire, un sujet revient sur le devant de la scène : l’assurance…
✍️ Articles du même auteur
Découvrez d'autres articles de Thomas Martin
Assurance habitation : 10 % des foyers sacrifient leurs garanties pour alléger la facture
À l’heure où les frais d’assurance habitation prennent de l’ampleur, de nombreux foyers envisagent de…
Assurances habitation : quand les incendies font exploser les coûts des polices multirisques
Au cœur du débat actuel sur le secteur des assurances habitation, la question des conséquences…
Climat : Après un été exceptionnellement chaud, quelles conséquences sur les primes d’assurance ?
L’été 2026 a été marqué par des événements climatiques extrêmes, tels que des canicules, des…
La gestion des énergies dans les habitats durables modernes
Dans un monde où la crise climatique pousse à repenser notre façon de vivre, la…
Besoin d'aide avec votre assurance ?
Nos experts sont là pour vous accompagner dans vos démarches