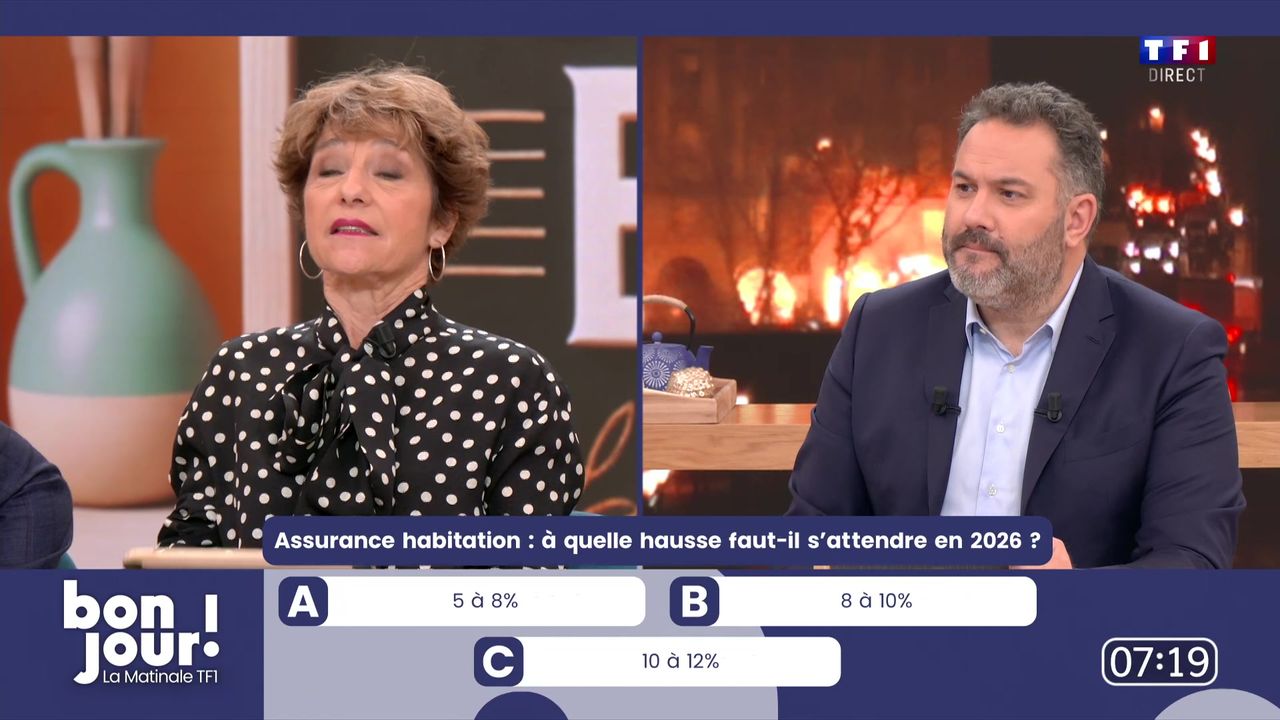
Assurance habitation : quelles sont les causes majeures de la hausse spectaculaire des tarifs en 2026 ?
La hausse des tarifs d’assurance habitation en 2026 se présente comme un phénomène majeur affectant de nombreux ménages. Les causes sous-jacentes de cette flambée des primes sont variées et préoccupantes, touchant aussi bien les propriétaires que les locataires. Le contexte économique, les évolutions climatiques et les sinistres vécus ces dernières années soulignent la nécessité de comprendre cette dynamique. Voici un éclairage sur les facteurs clés à l’origine de cette hausse.
Pourquoi l’assurance habitation augmente encore en 2026
La tendance à la hausse des primes d’assurance habitation ne semble pas être une simple réaction passagère. Elle se révèle être une évolution structurelle avec des impacts ressentis à l’échelle nationale.
Une hausse devenue structurelle
En 2026, les tarifs de l’assurance habitation sont attendus à augmenter entre 6 et 7 % en moyenne. Cette escalade est désormais qualifiée par les assureurs comme un rééquilibrage profond des tarifs, une réponse à une augmentation continue des risques de sinistres. Les contrats multirisques habitation, en particulier, sont en première ligne, car ils englobent la majorité des indemnisations liées aux sinistres climatiques et aux dommages causés au quotidien.
- Augmentation des primes : 6-7 % en 2026
- Évolution perçue comme structurelle
- Contrats multirisques particulièrement affectés
Des augmentations déjà fortes en 2024 et 2025
Les hausses de tarifs constatées en 2024 (plus de 7 %) et en 2025 (8 à 12 % selon les profils) ont déjà eu un impact significatif sur le budget des ménages. Avec un effet de seuil en jeu, même une légère augmentation en 2026 se traduira par une facture bien plus élevée comparée à une situation antérieure. Cette montée des coûts est en grande partie attribuée à une sinistralité record qui oblige les assureurs à ajuster leurs tarifs pour maintenir l’équilibre financier des contrats.
| Année | Augmentation des primes (%) |
|---|---|
| 2024 | 7+ |
| 2025 | 8-12 |
| 2026 | 6-7 (prévision) |
Climat, sinistres et catastrophes naturelles en cause
Les enjeux climatiques sont indéniablement au cœur de l’augmentation des tarifs. Les sinistres climatiques, tels que des sécheresses répétées et des inondations, engendrent des coûts de réparation qui explosent.
Sécheresse, inondations et retrait-gonflement des sols
Ces événements engendrent des dommages conséquents, notamment en matière de retrait-gonflement des sols argileux, provoquant des fissures et des affaissements dans de nombreuses habitations. Pour les assureurs, ces conséquences sont désormais imprévisibles et difficiles à mutualiser, d’où l’impact direct sur les primes d’assurance.
- Explosition des sinistres climatiques
- Retrait-gonflement des sols, difficile à anticiper
- Coûts de réparation exponentiels
Des coûts de sinistres en explosion pour les assureurs
Les indemnisations des sinistres climatiques représentent des montants records. En 2024, les sinistres liés aux catastrophes naturelles ont nécessité plusieurs milliards d’euros de remboursements, avec une tendance à une hausse continue des coûts estimée à 40 % d’ici 2050.
Villes moyennes et propriétaires les plus impactés
La hausse des tarifs d’assurance habitation est particulièrement ressentie dans certaines zones, notamment dans des villes moyennes comme Avignon, La Rochelle et Bordeaux.
Pourquoi Avignon, La Rochelle ou Bordeaux paient plus cher
Ces villes font face à des risques climatiques accrus, à l’instar de la submersion marine et des inondations par ruissellement, rendant l’assurance habitation plus onéreuse. Dans certaines localités, le coût annuel dépasse largement la moyenne nationale, une inversion des tendances historiques où les grandes métropoles étaient plus touchées.
- Exposition accrue aux risques climatiques
- Densité urbaine favorable aux sinistres quotidiens
- Coûts annuels dépassant la moyenne nationale
Propriétaires vs locataires : qui subit le plus la hausse
Les propriétaires sont particulièrement impactés, avec une prévision d’augmentation de 9 à 12 % de leurs primes d’assurance en 2026, contre 8 à 10 % pour les locataires. Cette disparité est liée à la nature des biens assurés et à l’indemnisation associée.
| Statut | Augmentation des primes (%) |
|---|---|
| Propriétaires | 9-12 |
| Locataires | 8-10 |
De plus, la surprime sur les catastrophes naturelles, intégrée depuis des années dans les contrats, renforce cette charge pour de nombreux foyers. L’assurance habitation apparaît comme un poste difficile à réduire, semblable à d’autres charges financières.
Besoin d'aide pour choisir votre assurance ?
Recevez un devis personnalisé et gratuit en moins de 2 minutes. Nos experts vous accompagnent dans votre choix.
À propos de l'auteur

Thomas Martin
Spécialiste logement neuf depuis 18 ans, ancien courtier, expert garanties construction et dommages-ouvrage.
Articles similaires

Comment les acheteurs de maison peuvent faire face à la hausse des coûts de l'assurance habitation
La flambée des coûts en matière d’assurance habitation en 2025 est devenue une préoccupation majeure pour de nombreux acheteurs de...
Assurance habitation : les compagnies restent-elles présentes sur tout le territoire français malgré les tensions ?
La question de l’assurance habitation et de la présence territoriale des compagnies d’assurance en France est au cœur des préoccupations...

Notre avis sur l'assurance habitation de BoursoBank (anciennement Boursorama Banque
Avec l’essor des banques en ligne, la souscription à une assurance habitation devient de plus en plus accessible et attrayante....
📚 Articles sur le même sujet
Découvrez d'autres articles dans la catégorie Actualité
Assurance habitation : 10 % des foyers sacrifient leurs garanties pour alléger la facture
À l’heure où les frais d’assurance habitation prennent de l’ampleur, de nombreux foyers envisagent de…
Assurances habitation : quand les incendies font exploser les coûts des polices multirisques
Au cœur du débat actuel sur le secteur des assurances habitation, la question des conséquences…
Climat : Après un été exceptionnellement chaud, quelles conséquences sur les primes d’assurance ?
L’été 2026 a été marqué par des événements climatiques extrêmes, tels que des canicules, des…
Assurance scolaire à la rentrée : pourquoi toutes les écoles insistent-elles et est-elle vraiment obligatoire ?
À chaque rentrée scolaire, un sujet revient sur le devant de la scène : l’assurance…
✍️ Articles du même auteur
Découvrez d'autres articles de Thomas Martin
Assurance habitation : 10 % des foyers sacrifient leurs garanties pour alléger la facture
À l’heure où les frais d’assurance habitation prennent de l’ampleur, de nombreux foyers envisagent de…
Assurances habitation : quand les incendies font exploser les coûts des polices multirisques
Au cœur du débat actuel sur le secteur des assurances habitation, la question des conséquences…
Climat : Après un été exceptionnellement chaud, quelles conséquences sur les primes d’assurance ?
L’été 2026 a été marqué par des événements climatiques extrêmes, tels que des canicules, des…
La gestion des énergies dans les habitats durables modernes
Dans un monde où la crise climatique pousse à repenser notre façon de vivre, la…
Besoin d'aide avec votre assurance ?
Nos experts sont là pour vous accompagner dans vos démarches