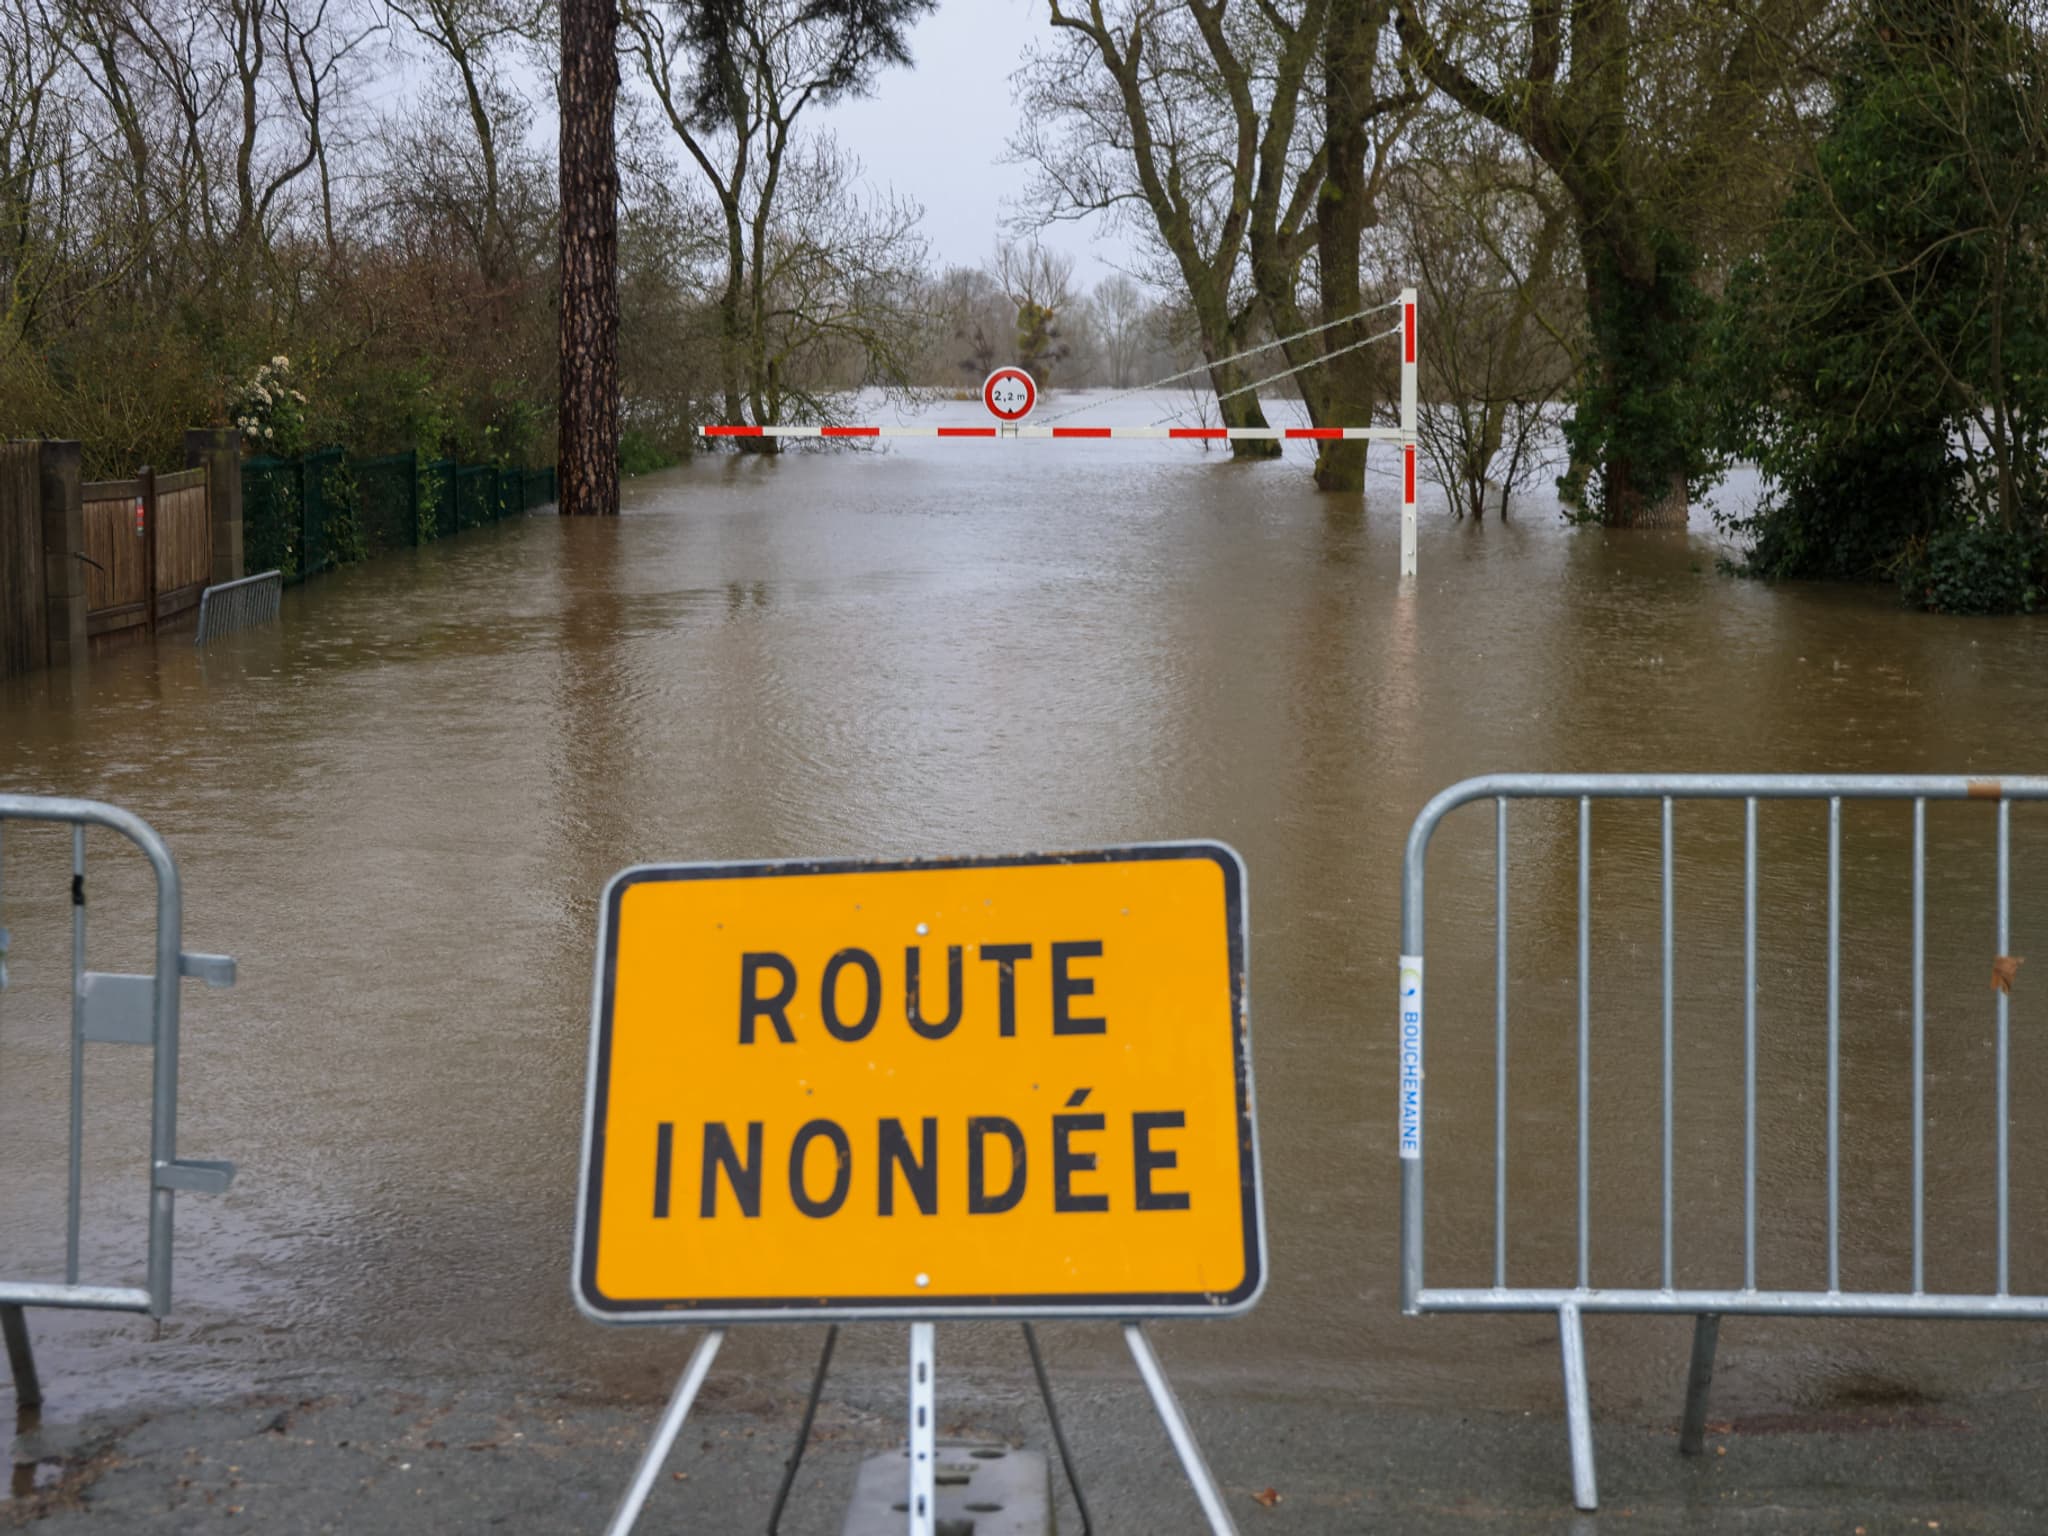
Mettre fin à l’indemnisation publique de certaines catastrophes : une décision controversée qualifiée de lâcheté par l’État
La question de l’indemnisation publique des catastrophes naturelles devient un sujet brûlant sous l’effet d’un rapport de la Cour des comptes, qui remet en cause le modèle actuel de soutien financier. Les événements climatiques extrêmes se multiplient, précipitant les acteurs politiques et économiques à s’interroger sur le financement public de ces aides, et sur la responsabilité de l’État face à une évolution jugée nécessaire.
Le régime d’indemnisation des catastrophes naturelles face aux défis climatiques
Le régime français d’indemnisation des catastrophes naturelles, connu sous le nom de Cat-Nat, institué en 1982, est fondé sur une solidarité nationale. Ce système est actuellement financé par des surcharges appliquées chaque année aux assurance habitation des Français. Or, le rapport de la Cour des comptes met en lumière une soutenabilité financière de plus en plus compromise.
Montée des catastrophes naturelles : un appel à la réforme
- Augmentation des événements climatiques extrêmes.
- Coûts liés aux catastrophes naturelles multipliés par 1,5 à 2 d’ici 2050.
- Préoccupations croissantes des élus locaux suite à l’inondation de leur territoire.
Les dommages causés par la sécheresse, par exemple, sont devenus alarmants, avec une moyenne annuelle de 1,35 milliard d’euros, contre seulement 700 millions avant l’inclusion de ce risque dans le régime en 1989. Les conséquences de ces catastrophes soulèvent la question de l’opportunité d’une décision gouvernementale visant à restreindre l’indemnisation publique.
| Catégorie | Coût moyen annuel | Évolution depuis 1989 |
|---|---|---|
| Sécheresse | 1,35 milliard d’euros | 1,5 fois supérieur |
| Inondations | Données en cours d’évaluation | En hausse continue |
Les inquiétudes des élus locaux sur la transition vers l’assurance privée
Le maire de Saintes, Bruno Drapron, a expressément critiqué la perspective de basculer vers un système d’assurance catastrophe privée. En évoquant les répercussions d’une telle mesure sur son territoire, il souligne ce que beaucoup considèrent comme une lâcheté étatique. Il déclare : « Si demain on leur dit ‘attention, plus de catastrophes naturelles’, on va leur demander des sommes astronomiques pour assurer leur habitation. »
Les conséquences pour les citoyens
- Augmentation potentielle des tarifs d’assurance.
- Accès restreint à la couverture pour certains habitants.
- Risque de création d’une « France à deux niveaux » en matière d’assurance.
Des experts, comme Olivier Moustacakis, soulignent également que cette transition pourrait fragiliser certains territoires, rendant l’assurance inaccessibles à des populations déjà vulnérables. Les incertitudes persistantes concernant la gestion des risques exacerbent ce climat d’anxiété.
Vers une nouvelle approche de gestion des risques
La Cour des comptes préconise une révision des critères d’indemnisation. Cela signifierait, par exemple, que les événements fréquents, tels que les inondations récurrentes, ne devraient plus être considérés comme des catastrophes naturelles exceptionnelles. Au lieu de cela, la responsabilité de l’indemnisation pourrait être transférée vers les assureurs privés, et par conséquent aux victimes elles-mêmes.
Propositions et recommandations
- Renforcer les mesures préventives dans les zones à risque.
- Engager un dialogue avec les assureurs pour élaborer des couvertures adaptées.
- Mettre en place des aides ciblées pour les populations les plus fragiles.
Ces recommandations visent à approfondir >la solidarité nationale tout en adaptant le financement public à la réalité des catastrophes de demain. L’aboutissement d’une telle réforme pourrait déterminer la résilience des territoires face aux défis climatiques à venir.
Besoin d'aide pour choisir votre assurance ?
Recevez un devis personnalisé et gratuit en moins de 2 minutes. Nos experts vous accompagnent dans votre choix.
À propos de l'auteur

Thomas Martin
Spécialiste logement neuf depuis 18 ans, ancien courtier, expert garanties construction et dommages-ouvrage.
Articles similaires
Cadeaux de Noël : découvrez la clause secrète de votre assurance habitation que 90 % des Français ignorent
Les fêtes de fin d’année approchent, et avec elles, l’effervescence des cadeaux de Noël. Alors que les Français se préparent...
Optimisez vos économies en combinant vos contrats d'assurance auto et habitation
La gestion de vos contrats d’assurance peut paraître complexe, mais elle peut aussi être l’opportunité de réaliser des économies significatives....

Les primes d'assurance habitation au Royaume-Uni connaissent une baisse de 13 %
En 2025, le marché de l’assurance habitation au Royaume-Uni voit une évolution notable, avec une baisse remarquable de 13 %...
📚 Articles sur le même sujet
Découvrez d'autres articles dans la catégorie Actualité
Assurance habitation : 10 % des foyers sacrifient leurs garanties pour alléger la facture
À l’heure où les frais d’assurance habitation prennent de l’ampleur, de nombreux foyers envisagent de…
Assurances habitation : quand les incendies font exploser les coûts des polices multirisques
Au cœur du débat actuel sur le secteur des assurances habitation, la question des conséquences…
Climat : Après un été exceptionnellement chaud, quelles conséquences sur les primes d’assurance ?
L’été 2026 a été marqué par des événements climatiques extrêmes, tels que des canicules, des…
Assurance scolaire à la rentrée : pourquoi toutes les écoles insistent-elles et est-elle vraiment obligatoire ?
À chaque rentrée scolaire, un sujet revient sur le devant de la scène : l’assurance…
✍️ Articles du même auteur
Découvrez d'autres articles de Thomas Martin
Assurance habitation : 10 % des foyers sacrifient leurs garanties pour alléger la facture
À l’heure où les frais d’assurance habitation prennent de l’ampleur, de nombreux foyers envisagent de…
Assurances habitation : quand les incendies font exploser les coûts des polices multirisques
Au cœur du débat actuel sur le secteur des assurances habitation, la question des conséquences…
Climat : Après un été exceptionnellement chaud, quelles conséquences sur les primes d’assurance ?
L’été 2026 a été marqué par des événements climatiques extrêmes, tels que des canicules, des…
La gestion des énergies dans les habitats durables modernes
Dans un monde où la crise climatique pousse à repenser notre façon de vivre, la…
Besoin d'aide avec votre assurance ?
Nos experts sont là pour vous accompagner dans vos démarches