
Le Coût Réel de l’Assurance Habitation en 2025 : Ce qu’il Faut Savoir
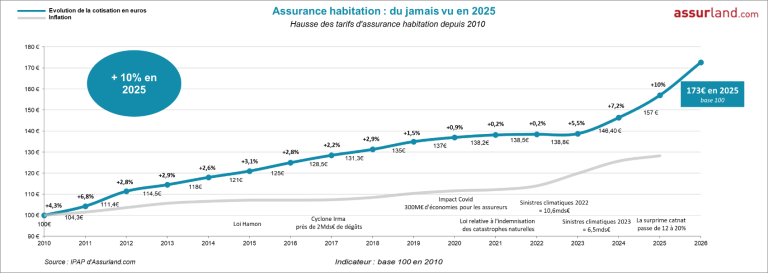
Les propriétaires et locataires en France doivent se préparer à l’augmentation prévue des tarifs d’assurance habitation en 2025. Cette hausse, estimée entre 8 et 12%, est principalement due à plusieurs facteurs clés qui méritent d’être examinés. Face à un climat économique et environnemental en mutation, comprendre ces éléments devient crucial pour anticiper ses dépenses.
Tarifs d’assurance habitation : prévisions pour 2025
Les tarifs d’assurance habitation pour 2025 sont en pleine évolution. En conséquence, les propriétaires doivent s’informer sur les tendances actuelles. Le coût annuel moyen d’une assurance habitation pourrait atteindre des sommets, avec des primes qui varient considérablement selon la localisation et les risques spécifiques.
Les disparités régionales des prix
Les assurés constatent des différences significatives dans le coût de leurs primes selon leur région. Des études montrent que certaines zones urbaines, telles que Paris ou Marseille, affichent des prix plus élevés que dans des zones rurales. La variation des tarifs peut être illustrée par le tableau ci-dessous :
| Région | Coût moyen annuel (€) |
|---|---|
| Île-de-France | 800 |
| Provence-Alpes-Côte d’Azur | 750 |
| Nouvelle-Aquitaine | 650 |
| Auvergne-Rhône-Alpes | 680 |
Les prix de l’assurance habitation sont influencés par des facteurs tels que la situations géographique et les risques associés, notamment en matière d’intempéries ou de cambriolages.
Facteurs d’augmentation des primes d’assurance habitation
Plusieurs éléments contribuent à la montée des coûts d’assurance habitation en 2025. La prise en charge des sinistres liés aux catastrophes naturelles et les frais généraux liés à la gestion des sinistres jouent un rôle prépondérant. Voici les principaux éléments à considérer :
- Changements climatiques : L’augmentation des événements météorologiques extrêmes crée davantage de demandes d’indemnisation, ce qui pousse les assureurs à ajuster les tarifs.
- Fluctuations économiques : L’inflation générale peut influer sur les coûts de reconstruction et de réparation, impactant ainsi le coût des primes.
- Historique des sinistres : Un propriétaire avec un historique de réclamations plus élevé verra probablement une augmentation de sa prime, reflétant le risque plus important perçu par l’assureur.
Il est crucial pour les assurés de se renseigner sur ces éléments pour comprendre l’évolution de leurs coûts.
Tags et market intelligence : de quoi se méfier pour payer moins cher
Face à l’augmentation des prix, les consommateurs peuvent chercher à réduire leurs coûts d’assurance habitation. Il est possible d’optimiser la recherche d’une assurance à travers des méthodes telles que :
- Comparer les offres : Utilisez des comparateurs en ligne pour évaluer les différentes options sur le marché.
- Augmenter la franchise : Opter pour une franchise plus élevée peut diminuer la prime mensuelle.
- Choisir la couverture adéquate : Évaluer soigneusement les différents types de couvertures disponibles selon vos besoins spécifiques.
Des compagnies telles que MAIF, Groupama, MAAF, et AXA offrent des solutions variées qui méritent d’être évaluées avant de finaliser un contrat.
Profil des assurés et coûts supplémentaires
Les assurés doivent également prendre en compte des éléments financiers spécifiques. En 2025, le coût d’assurance habitation moyen pourrait atteindre 2 470 dollars par an, soulignant l’importance d’une gestion efficace de son assurance. L’analyse des coûts par État révèlera que certaines régions, comme la Louisiane, affichent des coûts nettement plus élevés, impactant le pouvoir d’achat des propriétaires.
| État | Prime annuelle moyenne (€) | % de revenu consacré à l’assurance |
|---|---|---|
| Louisiane | 6 274 | 10.78% |
| Vermont | 834 | 1.03% |
| Floride | 5 735 | 7.82% |
Ces chiffres illustrent clairement l’impact variable des coûts sur différentes régions.
Conclusion sur les choix d’assurance habitation en 2025
Avec l’augmentation des primes d’assurance habitat, il est essentiel d’optimiser ses choix pour éviter des dépenses excessives. Les propriétaires doivent rester informés des tendances de l’industrie et envisager de renouveler leurs contrats avec des assureurs tels que Macif, Allianz, GMF, Direct Assurance, et Matmut pour maximiser la valeur de leur couverture.
Les investissements dans l’assurance habitation demeurent un aspect fondamental de la protection financière. En tenant compte des fluctuations futures, une approche proactive favorisera une meilleure gestion des coûts.
Besoin d'aide pour choisir votre assurance ?
Recevez un devis personnalisé et gratuit en moins de 2 minutes. Nos experts vous accompagnent dans votre choix.
À propos de l'auteur

Thomas Martin
Spécialiste logement neuf depuis 18 ans, ancien courtier, expert garanties construction et dommages-ouvrage.
Articles similaires
Assurance habitation : quelles sont les régions où les tarifs explosent ?
Les tarifs de lassurance habitation connaissent une hausse significative, aggravée par une conjoncture marquée par une inflation persistante et des...
Assurance habitation en 2026 : Découvrez les villes et régions où les tarifs restent attractifs
Les prévisions pour le marché de l’assurance habitation en 2026 soulignent des hausses significatives adaptées aux évolutions économiques actuelles. Alors...
Location de vacances : les clés pour une assurance complète et sans surprise
Lorsque vous planifiez une location de vacances, il est crucial de vous assurer d’être correctement couvert en cas de problèmes...
📚 Articles sur le même sujet
Découvrez d'autres articles dans la catégorie Actualité
Assurance habitation : 10 % des foyers sacrifient leurs garanties pour alléger la facture
À l’heure où les frais d’assurance habitation prennent de l’ampleur, de nombreux foyers envisagent de…
Assurances habitation : quand les incendies font exploser les coûts des polices multirisques
Au cœur du débat actuel sur le secteur des assurances habitation, la question des conséquences…
Climat : Après un été exceptionnellement chaud, quelles conséquences sur les primes d’assurance ?
L’été 2026 a été marqué par des événements climatiques extrêmes, tels que des canicules, des…
Assurance scolaire à la rentrée : pourquoi toutes les écoles insistent-elles et est-elle vraiment obligatoire ?
À chaque rentrée scolaire, un sujet revient sur le devant de la scène : l’assurance…
✍️ Articles du même auteur
Découvrez d'autres articles de Thomas Martin
Assurance habitation : 10 % des foyers sacrifient leurs garanties pour alléger la facture
À l’heure où les frais d’assurance habitation prennent de l’ampleur, de nombreux foyers envisagent de…
Assurances habitation : quand les incendies font exploser les coûts des polices multirisques
Au cœur du débat actuel sur le secteur des assurances habitation, la question des conséquences…
Climat : Après un été exceptionnellement chaud, quelles conséquences sur les primes d’assurance ?
L’été 2026 a été marqué par des événements climatiques extrêmes, tels que des canicules, des…
La gestion des énergies dans les habitats durables modernes
Dans un monde où la crise climatique pousse à repenser notre façon de vivre, la…
Besoin d'aide avec votre assurance ?
Nos experts sont là pour vous accompagner dans vos démarches