Les concepts clés à connaître pour mieux saisir le monde des assurances
Dans un secteur en constante évolution, comprendre les fondamentaux de l’assurance devient primordial pour les assurés et les professionnels. Les...
Dans un secteur en constante évolution, comprendre les fondamentaux de l’assurance devient primordial pour les assurés et les professionnels. Les enjeux sont nombreux, allant de la gestion des sinistres à la compréhension des garanties offertes. Un ensemble d’outils conceptuels s’avère donc nécessaire pour appréhender ce domaine complexe, d’autant plus que des changements significatifs se préparent avec le paysage des assurances de 2025. Ce guide vous propose d’explorer les concepts clés qui vous permettront de naviguer efficacement dans cet univers.
Les bases de l’assurance : définitions essentielles
Pour bien saisir le fonctionnement de l’assurance, il est essentiel de maîtriser quelques termes clé :
- Police d’assurance : Document contractuel par lequel l’assureur s’engage à indemniser l’assuré en cas de sinistre.
- Prime : Montant à verser par l’assuré pour bénéficier de la couverture.
- Franchise : Somme déduite lors d’une indemnisation, laissée à la charge de l’assuré.
- Indemnisation : Versement effectué par l’assureur suite à un sinistre.
- Garantie : Couverture spécifique accordée par le contrat d’assurance.
Le rôle des courtiers en assurance
Les courtiers jouent un rôle crucial dans l’écosystème des assurances, servant d’intermédiaire entre les assurés et les assureurs. Leurs fonctions incluent :
- Proposer des offres adaptées aux besoins des clients.
- Négocier des conditions et des tarifs compétitifs.
- Assister les assurés lors de la déclaration de sinistres.
En 2025, l’importance des courtiers risque de croître avec l’émergence de nouvelles offres et services personnalisés. Pour plus d’informations sur le rôle des courtiers, consultez cet article guide.
Comprendre les sinistres et les risques
Dans le domaine de l’assurance, les sinistres et les risques sont des concepts centraux. Ils déterminent en grande partie les politiques tarifaires et les couvertures proposées. Les sinistres peuvent être classés en plusieurs catégories :
- Sinistres matériels : Dommages causés aux biens (habitation, véhicules).
- Sinistres corporels : Préjudices physiques subis par l’assuré ou des tiers.
- Sinistres de responsabilité civile : Dommages causés à autrui pour lesquels l’assuré est tenu responsable.
Face à l’augmentation des risques — comme les catastrophes naturelles — la compréhension des concepts liés aux sinistres devient cruciale. La gestion des sinistres se doit d’être réactive et transparente pour rassurer les assurés.
Les défis de l’indemnisation
L’indemnisation est un processus fondamental dans le cadre des assurances, mais il peut parfois être complexe. Les délais et les montants peuvent varier en fonction de plusieurs critères :
- Nature du sinistre : certains sinistres nécessitent des expertises plus poussées.
- Conditions de la police d’assurance : les garanties souscrites influencent directement le montant de l’indemnisation.
- Franchise : le montant déduit peut affecter l’indemnité finale.
Pour mieux appréhender ces défis, il est conseillé de se référer à un guide pratique sur l’optimisation des assurances.
Les tendances du secteur des assurances en 2025
Le secteur des assurances est en pleine mutation, notamment en raison des avancées technologiques et des changements sociétaux. Parmi les tendances à observer, on note :
- Digitalisation : L’usage croissant des plateformes en ligne pour la souscription et la gestion des contrats.
- Personnalisation : Les offres de plus en plus sur mesure pour répondre aux besoins spécifiques des assurés.
- Durabilité : Les enjeux environnementaux influençant les garanties proposées, notamment pour les assurances habitation.
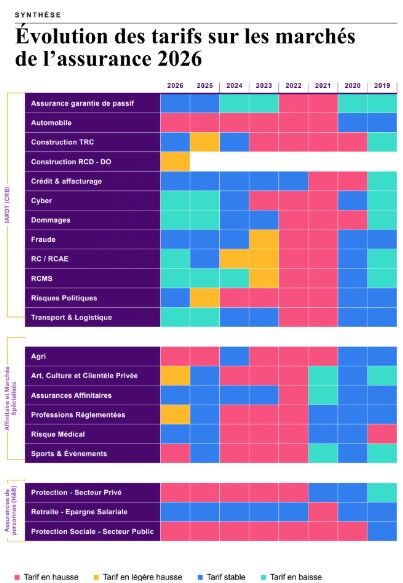
Pour se préparer aux enjeux de l’année 2025, les professionnels doivent adapter leurs stratégies. Les augmentations de tarifs liées aux sinistres climatiques, par exemple, nécessitent une réévaluation constante des offres disponibles, comme l’indiquent les prévisions sur la hausse des tarifs des assurances.
Focus sur les dépenses liées aux assurances
Les assurés doivent se montrer attentifs à l’évolution des coûts d’assurance, qui peuvent varier en fonction de divers facteurs :
- Localisation : Le lieu de résidence influence le tarif des polices d’assurance. Un comparatif sur le coût des assurances en fonction du lieu peut s’avérer utile.
- Type d’assurance : Les assurances auto, habitation, santé, etc., présentent des fluctuations tarifaires distinctes.
- Facteurs de risque : Les modifications législatives ou l’évolution de la sinistralité peuvent engendrer des surcoûts, notamment à cause des émeutes et des violences qui impactent les primes.
Pour aider à la gestion de ces dépenses, il est recommandé de consulter des ressources fiables qui permettent de comparer les différentes polices d’assurance disponibles, comme ce site de comparaison.
Besoin d'aide pour choisir votre assurance ?
Recevez un devis personnalisé et gratuit en moins de 2 minutes. Nos experts vous accompagnent dans votre choix.
À propos de l'auteur

Thomas Martin
Spécialiste logement neuf depuis 18 ans, ancien courtier, expert garanties construction et dommages-ouvrage.
Articles similaires
Assurance habitation : les compagnies restent-elles présentes sur tout le territoire français malgré les tensions ?
La question de l’assurance habitation et de la présence territoriale des compagnies d’assurance en France est au cœur des préoccupations...
Assurance habitation : des délais de traitement pouvant atteindre 4 mois dans 20 % des cas, et plus de 7 mois pour 10 % des dossiers
Les délais de traitement en matière d’assurance habitation suscitent de plus en plus d’inquiétudes parmi les assurés. Une récente enquête...
Assurances habitation : hausse généralisée des tarifs en France, à l'exception d'une région surprenante
La souscription à une assurance habitation est devenue une obligation incontournable pour les locataires et les propriétaires en France. Cependant,...
📚 Articles sur le même sujet
Découvrez d'autres articles dans la catégorie Actualité
Assurance habitation : 10 % des foyers sacrifient leurs garanties pour alléger la facture
À l’heure où les frais d’assurance habitation prennent de l’ampleur, de nombreux foyers envisagent de…
Assurances habitation : quand les incendies font exploser les coûts des polices multirisques
Au cœur du débat actuel sur le secteur des assurances habitation, la question des conséquences…
Climat : Après un été exceptionnellement chaud, quelles conséquences sur les primes d’assurance ?
L’été 2026 a été marqué par des événements climatiques extrêmes, tels que des canicules, des…
Assurance scolaire à la rentrée : pourquoi toutes les écoles insistent-elles et est-elle vraiment obligatoire ?
À chaque rentrée scolaire, un sujet revient sur le devant de la scène : l’assurance…
✍️ Articles du même auteur
Découvrez d'autres articles de Thomas Martin
Assurance habitation : 10 % des foyers sacrifient leurs garanties pour alléger la facture
À l’heure où les frais d’assurance habitation prennent de l’ampleur, de nombreux foyers envisagent de…
Assurances habitation : quand les incendies font exploser les coûts des polices multirisques
Au cœur du débat actuel sur le secteur des assurances habitation, la question des conséquences…
Climat : Après un été exceptionnellement chaud, quelles conséquences sur les primes d’assurance ?
L’été 2026 a été marqué par des événements climatiques extrêmes, tels que des canicules, des…
La gestion des énergies dans les habitats durables modernes
Dans un monde où la crise climatique pousse à repenser notre façon de vivre, la…
Besoin d'aide avec votre assurance ?
Nos experts sont là pour vous accompagner dans vos démarches