
L’Australie à l’épreuve de l’assurance habitation : ce que la stratégie audacieuse de la Californie nous enseigne
L’« assurabilité » des logements en Australie est mise à rude épreuve. Frappée par le changement climatique, la nation se retrouve confrontée à un défi majeur alors que les catastrophes naturelles deviennent de plus en plus fréquentes et dévastatrices. La flambée des primes d’assurance habitation et l’incapacité pour certains de trouver un assureur sont autant de conséquences palpables. Dans ce contexte, le modèle californien naissant pourrait offrir des solutions intéressantes pour l’Australie.
Inondations et Incendies : Les défis de l’assurance habitation en Australie
Les sinistres liés aux catastrophes naturelles, tels que les inondations et les incendies de forêt, deviennent de plus en plus fréquents. En conséquence, le coût moyen de l’assurance habitation s’envole.
- 1,6 million de foyers éprouvent des difficultés à se permettre l’assurance habitation.
- Un ménage sur dix pourrait être non assuré d’ici une décennie.
- Les primes d’assurance ont enregistré des hausses significatives, ce qui pourrait aggraver les inégalités économiques.
Ces augmentations de coût ne sont pas uniquement dues à des pertes passées, les assureurs ne parvenant plus à anticiper l’ampleur croissante des dégâts liés au climat. Les compagnies d’assurance telles que QBE, Allianz Australia et Suncorp font face à des défis de taille dans un environnement en constante évolution.
L’impact du changement climatique sur l’assurance
Dans le cadre traditionnel de l’assurance, la détermination des primes s’appuie sur les pertes antérieures. Pourtant, cette méthode devient obsolète face aux événements climatiques contemporains. Un changement de perspective est donc devenu essentiel.
| Conséquences des sinistres climatiques | Impact sur les primes d’assurance |
|---|---|
| Augmentation du nombre de sinistres | Hausse des primes |
| Retrait de l’assurance de zones à haut risque | Carence de couverture pour les foyers |
| Pression accrue sur les services d’assurance publique | Augmentation de la demande pour des solutions alternatives |
Le modèle californien : une voie à explorer pour l’Australie
La Californie a développé une stratégie remarquable face à la crise de l’assurance habitation. En 2023, l’État a autorisé les assureurs à utiliser des modèles climatiques prospectifs pour établir des primes, visant à abaisser les coûts et à maintenir les couvertures.
Les points clés de cette stratégie incluent :
- Adoption de modèles prédictifs pour évaluer les risques à long terme.
- Obligation d’expansion de la couverture dans des zones à haut risque, avec un quota d’au moins 85 %.
- Passage des coûts de réassurance sur les consommateurs, tout en stabilisant les primes.
Des assureurs tels que NRMA Insurance, AAMI et GIO pourraient envisager d’adopter des modèles similaires pour mieux gérer leurs risques, tout en maintenant une présence dans les zones vulnérables.
Le cadre administratif pour le changement
Afin d’implémenter un tel modèle en Australie, des mesures législatives et réglementaires devraient être mises en place. L’expérience californienne souligne l’importance d’intégrer les acteurs académiques dans le développement des modèles de prévision.
| Éléments clés du cadre proposé | Actions à entreprendre |
|---|---|
| Modèles de prédiction climatique | Engager des universités et des sociétés privées pour leur développement. |
| Audit indépendant des modèles | Assurer la transparence et la confiance du public dans le système. |
| Information accessible sur la gestion des risques | Permettre aux communautés de prendre des mesures de déménagement pour réduire les coûts d’assurance. |
Vers un avenir plus sûr grâce à des pratiques d’assurance responsables
Pour garantir un avenir stable en matière d’assurance habitation, l’Australie peut s’inspirer du modèle californien tout en l’adaptant à son contexte unique. Un cadre clair et des innovations en matière de modélisation des risques pourraient préserver la disponibilité de l’assurance pour tous.
À partir de juillet 2025, le pays va exiger des entreprises, y compris les assureurs, des rapports annuels sur les risques climatiques. Des actions de sensibilisation sont également nécessaires pour que chaque Australien comprenne les enjeux liés à la gestion des risques.
- Transition vers des pratiques d’assurance durable et écoresponsable.
- Évaluation continue de l’impact des conditions climatiques sur les frais d’assurance.
- Collaboration accrue entre les secteurs privé et public pour créer un écosystème d’assurance robuste.
Les prochaines étapes pour les assureurs australiens
Les compagnies d’assurance comme Bupa Australia, RACV et Budget Direct doivent jouer un rôle clé dans cette transformation, en innovant leurs modèles d’affaires pour mieux répondre aux défis posés par le changement climatique.
Le défi est clairement posé et nous verrons dans les années à venir comment l’Australie s’engagera sur cette voie, potentiellement marquée par une résilience accrue face aux aléas climatiques.
Besoin d'aide pour choisir votre assurance ?
Recevez un devis personnalisé et gratuit en moins de 2 minutes. Nos experts vous accompagnent dans votre choix.
À propos de l'auteur

Thomas Martin
Spécialiste logement neuf depuis 18 ans, ancien courtier, expert garanties construction et dommages-ouvrage.
Articles similaires

Évitez de Gaspiller Votre Argent : L'Augmentation Vertigineuse des Assurances Habitation
Avec l’augmentation continue des prix des assurances habitation, nombreux sont les assurés qui se demandent comment protéger leur budget. En...
Quand et pourquoi il est crucial de réexaminer vos contrats de vie
Dans un monde en perpétuelle évolution, le réexamen de ses contrats de vie est devenu une nécessité incontournable. Que l’on...
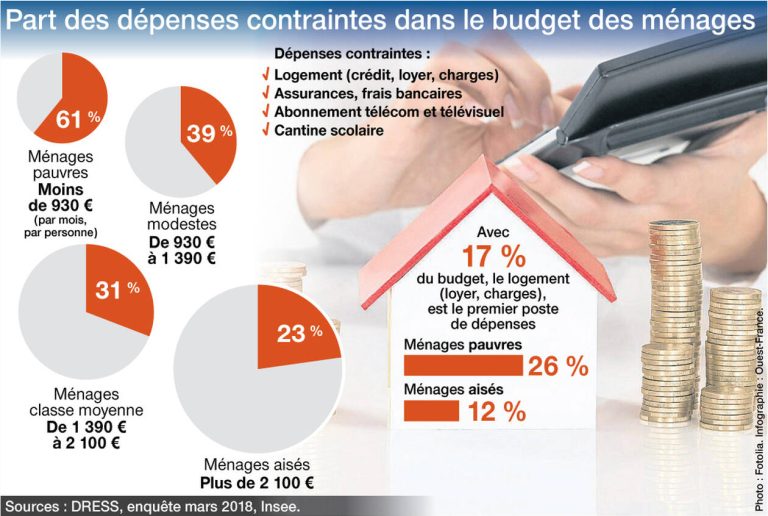
« Un piège presque invisible » : Comment ces 6 dépenses mensuelles incontournables grèvent insidieusement votre pouvoir d'achat
Dans un contexte économique en constante évolution, la gestion des dépenses mensuelles devient un défi majeur pour de nombreux Français....
📚 Articles sur le même sujet
Découvrez d'autres articles dans la catégorie Actualité
Assurance habitation : 10 % des foyers sacrifient leurs garanties pour alléger la facture
À l’heure où les frais d’assurance habitation prennent de l’ampleur, de nombreux foyers envisagent de…
Assurances habitation : quand les incendies font exploser les coûts des polices multirisques
Au cœur du débat actuel sur le secteur des assurances habitation, la question des conséquences…
Climat : Après un été exceptionnellement chaud, quelles conséquences sur les primes d’assurance ?
L’été 2026 a été marqué par des événements climatiques extrêmes, tels que des canicules, des…
Assurance scolaire à la rentrée : pourquoi toutes les écoles insistent-elles et est-elle vraiment obligatoire ?
À chaque rentrée scolaire, un sujet revient sur le devant de la scène : l’assurance…
✍️ Articles du même auteur
Découvrez d'autres articles de Thomas Martin
Assurance habitation : 10 % des foyers sacrifient leurs garanties pour alléger la facture
À l’heure où les frais d’assurance habitation prennent de l’ampleur, de nombreux foyers envisagent de…
Assurances habitation : quand les incendies font exploser les coûts des polices multirisques
Au cœur du débat actuel sur le secteur des assurances habitation, la question des conséquences…
Climat : Après un été exceptionnellement chaud, quelles conséquences sur les primes d’assurance ?
L’été 2026 a été marqué par des événements climatiques extrêmes, tels que des canicules, des…
La gestion des énergies dans les habitats durables modernes
Dans un monde où la crise climatique pousse à repenser notre façon de vivre, la…
Besoin d'aide avec votre assurance ?
Nos experts sont là pour vous accompagner dans vos démarches