Assurance habitation : les tendances marquantes et statistiques clés de novembre 2025
Le marché de l’assurance habitation s’inscrit dans une dynamique de stabilisation à l’approche de la fin de l’année 2025. Après plusieurs mois d’augmentation des primes, les assurés peuvent observer des évolutions notables, particulièrement liées à la sinistralité, à la concurrence entre assureurs, et à la diversité des profils d’habitation. Ce contexte offre une opportunité unique pour comprendre les évolutions tarifaires et les comportements des acteurs du secteur.
Analyse des Prix de l’Assurance Habitation en Novembre 2025
Le coût moyen de l’assurance habitation présente des variations en fonction du type de logement. Globalement, novembre est marqué par une stabilisation après les hausses antérieures. Les variations s’expliquent par une gestion améliorée des risques par les assureurs et une légère baisse de la sinistralité dans les maisons individuelles, surtout en zones rurales.
Tarifs selon le Type de Profil
Les chiffres clés du mois de novembre illustrent bien les tendances actuelles :
| Profil | Prix Annuel (€) |
|---|---|
| Locataire d’un appartement (40-69 m²) | 138 |
| Propriétaire d’une maison (> 110 m²) | 406 |
Pour les locataires, la prime connaît une légère montée de 2,2 % par rapport à octobre, liée à une recrudescence des sinistres domestiques tels que les dégâts des eaux. En parallèle, les propriétaires de maisons bénéficient d’un tarif modéré de 406 €, une baisse par rapport aux mois précédents, ce qui suggère une gestion proactive des risques par les assureurs.
Disparités Régionales des Tarifs d’Assurance Habitation
Les tarifs de l’assurance habitation varient considérablement selon la région, influencés par la sinistralité et le coût de la vie locale. Dans ce contexte, trois villes illustrent bien ces disparités :
- Nice : 146 €/an – sérieusement touchée par les risques climatiques, donnant lieu à des primes élevées.
- Annecy : 127 €/an – attractive, ce qui entraîne des tarifs légèrement supérieurs à la moyenne nationale.
- Metz : 118 €/an – un des tarifs les plus compétitifs grâce à une sinistralité très contenue.
Ces écarts illustrent la complexité du marché français de l’assurance habitation. Par exemple, les assureurs comme Matmut, Allianz, ou MAIF ajustent leurs primes en fonction de ces paramètres locaux, garantissant ainsi une tarification adaptée.
Évolution des Tarifs selon la Surface du Logement
La surface du logement est un facteur prépondérant dans la détermination des primes. Voici un récapitulatif des tarifs établis en fonction de la taille des logements :
| Type de Bien | Surface (m²) | Prix Annuel (€) |
|---|---|---|
| Locataire d’appartement | Moins de 39 | 107 |
| Locataire d’appartement | 40-69 | 138 |
| Locataire d’appartement | Plus de 70 | 173 |
| Propriétaire de maison | Moins de 109 | 297 |
| Propriétaire de maison | Plus de 110 | 406 |
Les familles urbaines ou colocataires, avec des logements supérieurs à 70 m², doivent donc s’attendre à des primes significativement plus élevées, un ajustement nécessaire au regard des risques plus concentrés.
Stratégies des Assureurs et Acteurs Clés du Marché
Le paysage concurrentiel se renforce, notamment grâce à l’émergence d’acteurs digitaux. Des compagnies telles que Qivio, GMF, et Crédit Agricole Assurances proposent des tarifs attractifs, reflétant une tendance vers la digitalisation et une personnalisation des contrats.
Les assureurs moins chers pour les locataires d’appartement, par exemple, incluent :
- Acheel : 92 €/an
- Luko by Allianz Direct : 99 €/an
- JeLoueBien : 103 €/an
Les Profils d’Assurés de Novembre
Manon, par exemple, 42 ans, propriétaire d’une maison de 100 m² en Auvergne-Rhône-Alpes, paie 277 € par an. Son contrat reflète une couverture ciblée qui exclut certaines garanties superflues, illustrant une tendance croissante vers des polices personnalisées.
Perspectives pour le Secteur de l’Assurance Habitation
Le marché, bien que stabilisé, reste sous pression. Les catastrophes naturelles et la fluctuation des coûts impactent toujours le secteur. Les compagnies comme Groupama et MAAF travaillent sur la modélisation de ces risques pour anticiper de potentielles hausses tarifaires.
- Importance d’évaluer les biens en fonction des risques climatiques.
- Adoption croissante de solutions numériques pour de meilleurs tarifs.
- Focus sur la fidélisation des assurés par des offres attractives.
Pour naviguer au mieux dans cette complexité, une comparaison des offres reste essentielle. En effet, les écarts de prix entre des contrats similaires peuvent aller jusqu’à 50 %, en fonction de la région et des options choisies.
Besoin d'aide pour choisir votre assurance ?
Recevez un devis personnalisé et gratuit en moins de 2 minutes. Nos experts vous accompagnent dans votre choix.
À propos de l'auteur

Thomas Martin
Spécialiste logement neuf depuis 18 ans, ancien courtier, expert garanties construction et dommages-ouvrage.
Articles similaires
Strade Bianche Femmes 2026 : Résultats et Classement du 7 Mars
Le 7 mars 2026, la classique toscane des Strade Bianche Femmes a captivé l’attention des amateurs de cyclisme féminin. Cette...
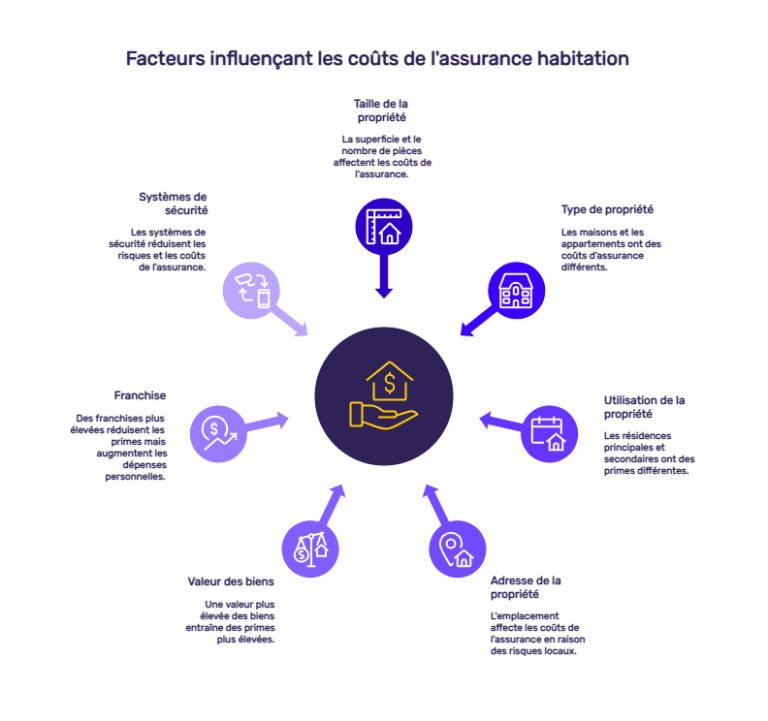
Assurance habitation : pourquoi vos primes explosent et comment alléger la note ?
En 2025, le paysage de l’assurance habitation fait face à un changement significatif, entraînant une augmentation préoccupante des primes. Plusieurs...
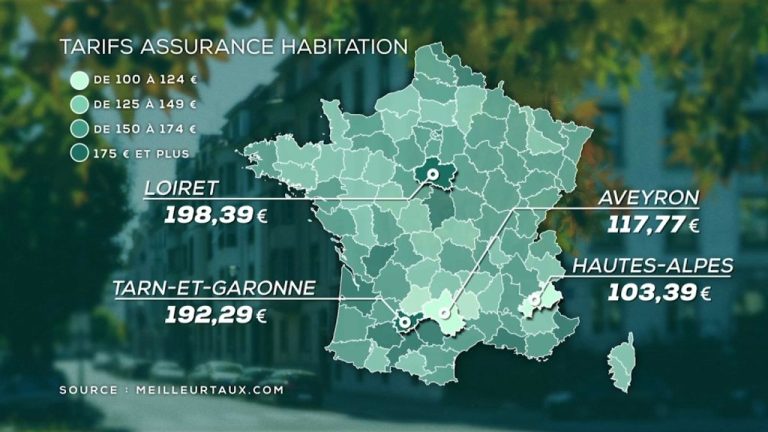
Assurance habitation : Pourquoi 60 % des Français restent fidèles depuis 10 ans et comment alléger votre facture
Les tarifs liés à l’assurance habitation connaissent une tendance à la hausse, poussant ainsi de nombreux ménages à chercher des...
📚 Articles sur le même sujet
Découvrez d'autres articles dans la catégorie Actualité
Assurance habitation : 10 % des foyers sacrifient leurs garanties pour alléger la facture
À l’heure où les frais d’assurance habitation prennent de l’ampleur, de nombreux foyers envisagent de…
Assurances habitation : quand les incendies font exploser les coûts des polices multirisques
Au cœur du débat actuel sur le secteur des assurances habitation, la question des conséquences…
Climat : Après un été exceptionnellement chaud, quelles conséquences sur les primes d’assurance ?
L’été 2026 a été marqué par des événements climatiques extrêmes, tels que des canicules, des…
Assurance scolaire à la rentrée : pourquoi toutes les écoles insistent-elles et est-elle vraiment obligatoire ?
À chaque rentrée scolaire, un sujet revient sur le devant de la scène : l’assurance…
✍️ Articles du même auteur
Découvrez d'autres articles de Thomas Martin
Assurance habitation : 10 % des foyers sacrifient leurs garanties pour alléger la facture
À l’heure où les frais d’assurance habitation prennent de l’ampleur, de nombreux foyers envisagent de…
Assurances habitation : quand les incendies font exploser les coûts des polices multirisques
Au cœur du débat actuel sur le secteur des assurances habitation, la question des conséquences…
Climat : Après un été exceptionnellement chaud, quelles conséquences sur les primes d’assurance ?
L’été 2026 a été marqué par des événements climatiques extrêmes, tels que des canicules, des…
La gestion des énergies dans les habitats durables modernes
Dans un monde où la crise climatique pousse à repenser notre façon de vivre, la…
Besoin d'aide avec votre assurance ?
Nos experts sont là pour vous accompagner dans vos démarches