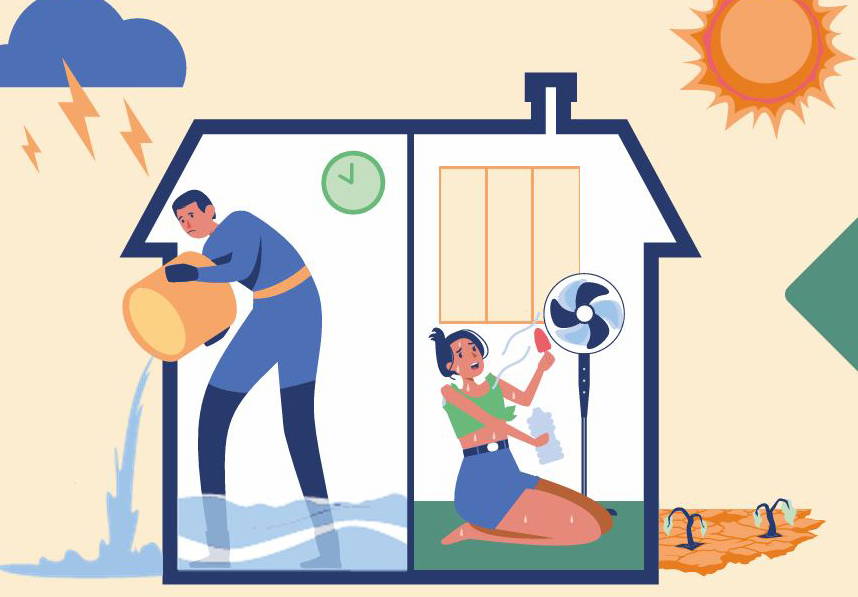
Assurance habitation : une hausse spectaculaire des conflits liés aux aléas climatiques
Le paysage de l’assurance habitation en France est en pleine mutation, unique à un moment où les aléas climatiques deviennent de plus en plus fréquents. Une récente étude menée par UFC-Que Choisir révèle une explosion inédite des litiges liés aux sinistres, mettant en lumière des enjeux cruciaux pour les assurés. Bien que les événements naturels soient une réalité incontournable, les conséquences financières et juridiques pour les assurés ne cessent d’augmenter.
Explosion des litiges : une réalité alarmante
Face à une multiplication des catastrophes naturelles, les conflits liés à l’assurance habitation sont passés à un niveau critique. Selon le rapport, entre 2023 et 2024, le nombre de litiges assurance a enregistré une hausse spectaculaire, multipliant par cinq les saisines. Les raisons invoquées par les assurés pour contester les décisions des assureurs incluent :
- Les sinistres provoqués par le retrait-gonflement des argiles (RGA) dus aux sécheresses.
- Les inondations non reconnues comme catastrophes naturelles.
- Des retards d’indemnisation souvent causés par des expertises contestées.
Cette situation exacerbe le climat de méfiance et souligne la nécessité d’une meilleure gestion des risques par les assureurs.
| Type de sinistre | Fréquence des litiges (2024) |
|---|---|
| Retrait-gonflement des argiles | 35% |
| Inondations non reconnues | 25% |
| Retards d’indemnisation | 40% |
En dépit des efforts, le cadre actuel semble inadapté face à la montée des sinistres liés aux aléas climatiques.
L’impact des catastrophes naturelles sur les primes d’assurance
La récente étude souligne également la hausse des primes d’assurance qui s’avère alarmante. En 2025, la surprime liée au dispositif CatNat, en vigueur depuis longtemps, a connu une augmentation considérable, passant de 12 % à 20 %. Ceci alourdit les factures d’assurance pour les résidences, tandis que les primes d’assurance habitation ont crû de :
- 7,2 % en 2024 (passant de 279 € à 299 € HT).
- Entre 8 % et 11 % anticipés en 2025.
Le phénomène est exacerbé par la prévision d’un triplement du coût de la sécheresse d’ici 2050, ajoutant une pression supplémentaire sur les consommateurs. La facture totale de tous les sinistres devrait, quant à elle, doubler, atteignant ainsi 143 milliards d’euros.
| Année | Augmentation prévue des primes |
|---|---|
| 2024 | +7,2% |
| 2025 | +8% à +11% |
Ces variations témoignent d’une inquiétante tendance qui remet en cause l’accessibilité des assurances.
Des territoires à risque : la réalité de l’inassurabilité
Le rapport d’UFC-Que Choisir démontre également que des différences significatives existent en matière de tarifs d’assurance selon les régions. Des études de devis réalisées dans plusieurs villes, notamment Paris et Marseille, révèlent des écarts alarmants :
- Pour un propriétaire à Marseille, le coût de l’assurance est 85 % plus élevé que dans d’autres zones comme Plougonvelin.
- Certains assureurs ne proposent même pas de devis pour les zones qualifiées de « difficiles ».
Cette inégalité tarifaire suggère que certains territoires pourraient devenir inassurables, ce qui nécessite une réforme du système assurantiel pour garantir une couverture accessible à tous les consommateurs.
| Ville | Coût moyen d’assurance |
|---|---|
| Marseille | 450 € HT |
| Plougonvelin | 245 € HT |
| Paris | 500 € HT |
Stratégies pour faire face aux défis de l’assurance habitation
Dans ce climat de crises, les assurés peuvent adopter plusieurs stratégies pour se prémunir contre de futures hausses de prix et les complications liées aux dommages matériels causés par les aléas climatiques :
- Comparer les différentes offres d’assurance en ligne pour évaluer les variations de prix.
- S’informer sur les garanties et exclusions de chaque contrat avant de s’engager.
- Privilégier les contrats incluant des clauses de prévention des dégâts.
| Stratégie | Description |
|---|---|
| Comparer les offres | Aider à identifier les meilleures options tarifaires. |
| S’informer sur les découvertes | Connaître ses droits et obligations est crucial. |
| Prévention des dégâts | Réduire les risques de sinistres potentiels. |
La préparation et l’adaptation face aux défis sont fondamentales. Des ressources telles que des comparateurs d’assurances peuvent s’avérer précieuses.
Besoin d'aide pour choisir votre assurance ?
Recevez un devis personnalisé et gratuit en moins de 2 minutes. Nos experts vous accompagnent dans votre choix.
À propos de l'auteur

Thomas Martin
Spécialiste logement neuf depuis 18 ans, ancien courtier, expert garanties construction et dommages-ouvrage.
Articles similaires
Assurance habitation : les compagnies restent-elles présentes sur tout le territoire français malgré les tensions ?
La question de l’assurance habitation et de la présence territoriale des compagnies d’assurance en France est au cœur des préoccupations...
Macif : l’option incontournable pour les jeunes malins
En 2025, la Macif se positionne comme une référence incontournable pour les jeunes qui recherchent des solutions d’assurance adaptées. Avec...
Assurance habitation : une nouvelle épreuve financière pour les particuliers
La récente flambée des primes d’assurance habitation représente une nouvelle épreuve financière pour les particuliers. De 2024 à 2025, la...
📚 Articles sur le même sujet
Découvrez d'autres articles dans la catégorie Actualité
Assurance habitation : 10 % des foyers sacrifient leurs garanties pour alléger la facture
À l’heure où les frais d’assurance habitation prennent de l’ampleur, de nombreux foyers envisagent de…
Assurances habitation : quand les incendies font exploser les coûts des polices multirisques
Au cœur du débat actuel sur le secteur des assurances habitation, la question des conséquences…
Climat : Après un été exceptionnellement chaud, quelles conséquences sur les primes d’assurance ?
L’été 2026 a été marqué par des événements climatiques extrêmes, tels que des canicules, des…
Assurance scolaire à la rentrée : pourquoi toutes les écoles insistent-elles et est-elle vraiment obligatoire ?
À chaque rentrée scolaire, un sujet revient sur le devant de la scène : l’assurance…
✍️ Articles du même auteur
Découvrez d'autres articles de Thomas Martin
Assurance habitation : 10 % des foyers sacrifient leurs garanties pour alléger la facture
À l’heure où les frais d’assurance habitation prennent de l’ampleur, de nombreux foyers envisagent de…
Assurances habitation : quand les incendies font exploser les coûts des polices multirisques
Au cœur du débat actuel sur le secteur des assurances habitation, la question des conséquences…
Climat : Après un été exceptionnellement chaud, quelles conséquences sur les primes d’assurance ?
L’été 2026 a été marqué par des événements climatiques extrêmes, tels que des canicules, des…
La gestion des énergies dans les habitats durables modernes
Dans un monde où la crise climatique pousse à repenser notre façon de vivre, la…
Besoin d'aide avec votre assurance ?
Nos experts sont là pour vous accompagner dans vos démarches