Assurance habitation en 2025 : les nouvelles tendances pour répondre aux attentes évolutives des ménages
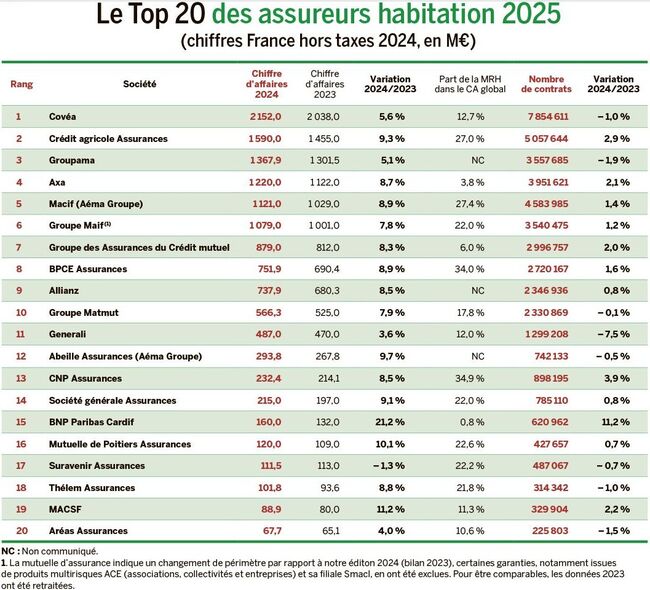
À l’approche de 2025, le secteur de l’assurance habitation connaît des mutations profondes. Les attentes des ménages évoluent face à l’augmentation des sinistres climatiques et à la montée des coûts des matériaux. Les assureurs sont contraints de s’adapter à un environnement en pleine transformation, en intégrant davantage de transparence, de personnalisation et de technologie dans leurs services.
Les nouvelles attentes des consommateurs en matière d’assurance habitation
Face à un paysage changeant, les assurés recherchent de plus en plus des formules qui répondent à leurs besoins spécifiques. En 2025, il est essentiel pour les assureurs de s’aligner sur ces exigences.
Clarté et transparence des contrats
Les ménages souhaitent des informations clairement établies dans les contrats d’assurance habitation. Cela inclut :
- Des descriptions limpides des garanties.
- Une meilleure compréhension des exclusions et des franchises.
- Éviter les surprises lors de la déclaration de sinistres.
Personnalisation des polices d’assurance
Les consommateurs veulent des couvertures adaptées à leur situation personnelle, qu’il s’agisse du type de logement, de la composition familiale ou des équipements à protéger. La tendance vers la personnalisation est forte, permettant à chaque assuré de choisir les options qui lui conviennent. Par exemple, la souscription à des produits comme Eurofil facilite cette approche.
Pérennisation du dispositif d’indemnisation face aux catastrophes
Les catastrophes naturelles représentent un défi croissant pour les assureurs. Les coûts des sinistres liés au climat ont fortement augmenté, impactant les tarifs des assurances. Les nouvelles stratégies doivent intégrer ces réalités.
| Année | Coût annuel des catastrophes naturelles (en milliards €) |
|---|---|
| 1982-1989 | 1,5 |
| 2020-2023 | 6 |
Réforme de la surprime CatNat
À partir de 2025, l’État a également ajusté le taux de la surprime CatNat pour garantir la viabilité financière du dispositif. Cette décision, tandis qu’elle augmente les primes d’assurance, vise à soutenir le régime d’indemnisation.
- Surprime pour contrats habitation professionnelle : 20%.
- Surprime pour contrats auto : 9%.
L’impact de la technologie et de la domotique sur la gestion des risques
Avec l’essor de la technologie, les outils de domotique deviennent incontournables pour la gestion des risques. Les dispositifs tels que les capteurs de fuite ou les alarmes connectées sont de plus en plus prisés par les assurés.
Digitalisation des démarches
Les consommateurs souhaitent effectuer leurs démarches rapidement et simplement, en ligne. Les attentes en termes de digitalisation de l’assurance habitation sont élevées, englobant :
- La possibilité de souscrire à une assurance en ligne.
- La déclaration de sinistres via des plateformes numériques.
- Un suivi en temps réel de son dossier.
Cadre légal et obligations des assurés
Dans le contexte de l’assurance habitation, des obligations légales demeurent pour les particuliers. La loi impose aux locataires de couvrir les risques locatifs, tandis que les copropriétaires doivent se prémunir en responsabilité civile.
| Type d’assuré | Obligation |
|---|---|
| Locataires | Couverture des risques locatifs |
| Copropriétaires | Responsabilité civile |
Changements et résiliation de contrat
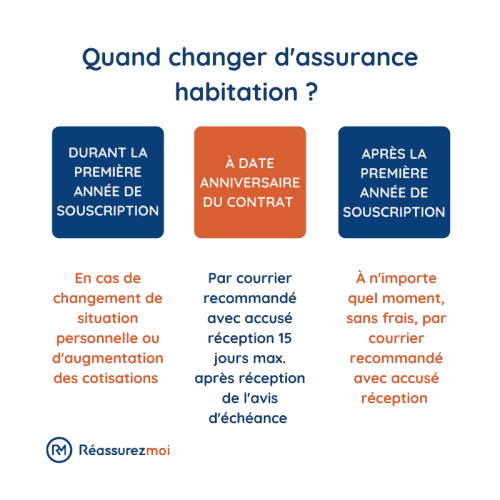
Tout changement de situation — comme un déménagement ou une modification des conditions de vie — doit être signalé à l’assureur pour maintenir une protection adéquate. En cas de désaccord sur les nouvelles conditions, des dispositifs légaux, tels que la loi Hamon, permettent de résilier à tout moment.
Vers une assurance habitation résiliente
Avec l’augmentation des événements climatiques extrêmes, les assureurs doivent repenser leurs modèles. Un accent accru est mis sur la prévention, avec des dispositifs visant à réduire les risques d’inondation, de tempête, etc.
- Plans d’aménagement préventif.
- Règlementations en urbanisme renforcées.
- Intégration des pratiques de durabilité dans les contrats.
L’évolution vers une assurance habitation adaptable et proactive est non seulement essentielle, mais constitue également un enjeu de société majeur. Les acteurs du secteur, en collaboration avec les pouvoirs publics, doivent œuvrer pour une protection abordable tout en tenant compte des enjeux économiques et climatiques actuels.
Besoin d'aide pour choisir votre assurance ?
Recevez un devis personnalisé et gratuit en moins de 2 minutes. Nos experts vous accompagnent dans votre choix.
À propos de l'auteur

Thomas Martin
Spécialiste logement neuf depuis 18 ans, ancien courtier, expert garanties construction et dommages-ouvrage.
Articles similaires
Assurance habitation : découvrez les exclusions de garantie les plus courantes
Dans le monde complexe des assurances habitation, il est essentiel de bien comprendre les exclusions de garantie qui peuvent influencer...
Assurance habitation : quelles sont les régions où les tarifs explosent ?
Les tarifs de lassurance habitation connaissent une hausse significative, aggravée par une conjoncture marquée par une inflation persistante et des...
Assurance habitation : Faut-il vraiment la souscrire et comment faire le bon choix ?
La question de la nécessité de souscrire une assurance habitation se pose avec acuité pour les occupants de logements. En...
📚 Articles sur le même sujet
Découvrez d'autres articles dans la catégorie Actualité
Assurance habitation : 10 % des foyers sacrifient leurs garanties pour alléger la facture
À l’heure où les frais d’assurance habitation prennent de l’ampleur, de nombreux foyers envisagent de…
Assurances habitation : quand les incendies font exploser les coûts des polices multirisques
Au cœur du débat actuel sur le secteur des assurances habitation, la question des conséquences…
Climat : Après un été exceptionnellement chaud, quelles conséquences sur les primes d’assurance ?
L’été 2026 a été marqué par des événements climatiques extrêmes, tels que des canicules, des…
Assurance scolaire à la rentrée : pourquoi toutes les écoles insistent-elles et est-elle vraiment obligatoire ?
À chaque rentrée scolaire, un sujet revient sur le devant de la scène : l’assurance…
✍️ Articles du même auteur
Découvrez d'autres articles de Thomas Martin
Assurance habitation : 10 % des foyers sacrifient leurs garanties pour alléger la facture
À l’heure où les frais d’assurance habitation prennent de l’ampleur, de nombreux foyers envisagent de…
Assurances habitation : quand les incendies font exploser les coûts des polices multirisques
Au cœur du débat actuel sur le secteur des assurances habitation, la question des conséquences…
Climat : Après un été exceptionnellement chaud, quelles conséquences sur les primes d’assurance ?
L’été 2026 a été marqué par des événements climatiques extrêmes, tels que des canicules, des…
La gestion des énergies dans les habitats durables modernes
Dans un monde où la crise climatique pousse à repenser notre façon de vivre, la…
Besoin d'aide avec votre assurance ?
Nos experts sont là pour vous accompagner dans vos démarches